
Das Wichtigste auf einen Blick
- Auch Staaten haben schwankende Anleihekurse: Eine vertragliche Rückzahlung schützt nicht vor Verlusten beim vorzeitigen Verkauf.
- Die Zinswippe: Steigen die Zinsen, sinkt der heutige Wert von Anleihen. Lange Laufzeiten und niedrige Kupons verstärken den Effekt. Sie erhöhen jedoch die voraussichtliche Rendite in der Zukunft.
- Höhere Erträge schaffen mehr Puffer: Laufende Kupons und eine passende Duration können den Anleihebaustein widerstandsfähiger machen. Sie ersetzen keine Risikoprüfung.
Bei der Ruhestandsplanung sollen Anleihen Dein Depot stabilisieren. Doch nach den jüngsten Zinsanstiegen ist der Kurs einer europäischen Staatsanleihe auf nur noch rund 4 % des ursprünglichen Wertes gefallen. Rund 96 % Kursverlust. Bei einer Staatsanleihe? Wie kann das sein?
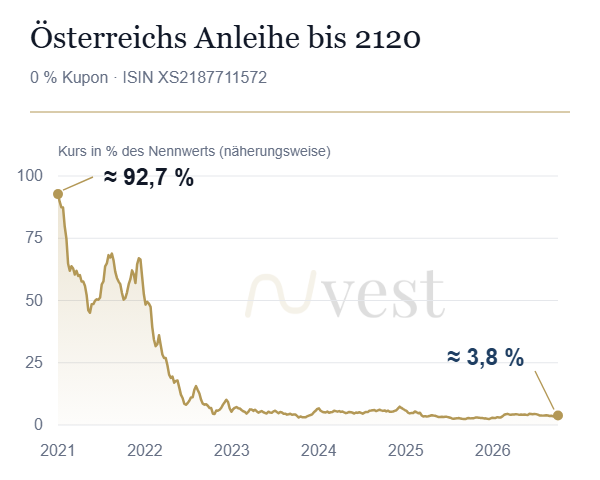
Das Beispiel betrifft die österreichische Nullkuponanleihe XS2187711572, fällig am 10. Juni 2120. Für jemanden kurz vor der Rente wirken −96 % natürlich erschreckend. Wie das alles zu erklären ist, wie Du solche Fehler ganz einfach vermeidest und Anleihen trotzdem für Dich nutzen kannst, erfährst Du in den folgenden Minuten.
Was bei einer Anleihe feststeht – und was sich verändert
Bei einer klassischen festverzinslichen Anleihe vereinbart der Herausgeber einen Kupon und die Rückzahlung des Nennwerts. Beispielsweise erhältst Du auf 1.000 Euro Nennwert bei 3,5 % Kupon jährlich 35 Euro. Das sind die festgeschriebenen Zinsen, die ausgezahlt werden. Das Besondere an Anleihen: Abhängig von deren aktuellem Kurs bezahlst Du nicht immer den Nennwert, sondern den aktuellen Kurswert. Doch egal, ob Du für 35 Euro an jährlichen Zinsen 1.000 Euro, 900 Euro oder nur 100 Euro bezahlst – es ändert nichts an diesen Zinsen. Aber es verändert Deine Rendite.
Der österreichische Zerobond zahlt während seiner Laufzeit überhaupt keinen Kupon. Sein wirtschaftlicher Wert liegt ausschließlich in der künftigen Rückzahlung. Deshalb bedeutet „0 % Kupon“ nicht „0 % Rendite“: Wer unter dem Rückzahlungsbetrag kauft, kann einen Ertrag erzielen, sofern der Schuldner vollständig zahlt.
Ein einfaches Beispiel: Du kaufst einen Zerobond für 970 Euro und erhältst ein Jahr später 1.000 Euro. Die 30 Euro Differenz entsprechen rund 3,09 % Deines Einsatzes, vor Kosten und Steuern. Obwohl Du keine Zinsen erhalten hast, bekommst Du 3 % Rendite.
Die Zinswippe: Warum steigende Zinsen den Kurs drücken
Stell Dir vor, Deine Anleihe zahlt 2 % Kupon. Vergleichbare Anlagen mit gleicher Laufzeit und Bonität bieten inzwischen 3 % Rendite. Ein neuer Käufer wird den Preis Deiner Anleihe daran messen, was er andernorts verdienen könnte.
Deine Anleihe zahlt weiterhin denselben Kupon. Damit sie für den Käufer konkurrenzfähig wird, muss ihr Preis sinken. Der günstigere Kauf und die spätere Rückzahlung ergänzen die laufenden Zinsen. Zusammen ermöglichen sie die höhere Rendite.
Das ist die Zinswippe:
- Marktrenditen steigen → Anleihekurse fallen.
- Marktrenditen fallen → Anleihekurse steigen.
Maßgeblich ist die Rendite vergleichbarer Anleihen. Die EZB beeinflusst das Zinsumfeld, bestimmt aber nicht allein den Preis eines Papiers bis 2120. Erwartungen über Inflation, künftige Zinsen und Kreditrisiken wirken ebenfalls auf die Bewertung.
Warum die österreichische Anleihe so stark reagiert
Beim Zerobond liegt die gesamte Zahlung weit in der Zukunft. Um ihren heutigen Wert zu bestimmen, wird sie „abgezinst“: Wie viel Geld müsstest Du heute anlegen, um bei der geforderten Rendite den künftigen Betrag zu erreichen?
Ein vereinfachtes Modell mit 100 Euro Rückzahlung in 94 Jahren zeigt die Größenordnung:
| Geforderte jährliche Rendite | Heutiger Wert der 100 Euro |
|---|---|
| 0 % | 100,00 Euro |
| 1 % | 39,25 Euro |
| 2 % | 15,55 Euro |
| 3,5 % | 3,94 Euro |
Eine Zahlung in fast einem Jahrhundert reagiert extrem darauf, mit welchem Zinssatz sie heute bewertet wird, denn die Effekte summieren sich über die Jahrzehnte. Ein einfacher Überschlag zeigt dies: Wenn allein der Preis für 100 Jahre für 1 % zu niedrige Zinsen entschädigen muss, sind das 1 % pro Jahr für 100 Jahre – der Kurs muss also um fast 100 % fallen. Aufgrund des Zinseszinseffektes sind es jedoch „nur“ etwa 60 %, wie aus der Tabelle zu lesen ist. Für den Absturz braucht es deshalb keinen Zahlungsausfall Österreichs. Eine geänderte Zinsbewertung kann einen solchen Effekt erzeugen.
Die Kennzahl dafür heißt Duration. Sie beschreibt die Zinssensitivität. Bei Kuponanleihen ist sie nicht einfach mit der Restlaufzeit gleichzusetzen: Frühere Zahlungen verkürzen die durchschnittliche Kapitalbindung und daher etwaige Verluste. Beim Zerobond fehlen diese Zahlungen, weshalb die Kursverluste wie bei der österreichischen Anleihe besonders stark ausfallen.
Laufende Zinsen machen die Wippe weniger empfindlich
Was verändert die Höhe des Kupons? Wir vergleichen drei hypothetische Anleihen mit gleicher Bonität. Die Marktrendite steigt sofort von 3,5 auf 4,5 %. Alle Preise werden direkt vor und nach dem Zinsschock berechnet; dazwischen vergeht keine Zeit.
| Modellanleihe | Restlaufzeit | Kupon | Kurs vorher → nachher | Kursverlust |
|---|---|---|---|---|
| Zerobond | 94 Jahre | 0 % | 3,94 → 1,60 % | −59,5 % |
| Anleihe mit laufenden Zinsen | 94 Jahre | 3,5 % | 100 → 78,13 % | −21,9 % |
| Kürzere Kuponanleihe | 5 Jahre | 3,5 % | 100 → 95,61 % | −4,4 % |
Quelle: eigene Berechnung.
Die ersten beiden Zeilen zeigen den Effekt laufender Zinsen bei gleicher Laufzeit. Ein Teil des Geldes kommt früher zurück, deshalb hängt weniger vom fernen Rückzahlungstermin ab. Die dritte Zeile zeigt zusätzlich die Wirkung einer kürzeren Laufzeit.
Beides zählt. Bei fünf Jahren würde ein Zerobond im selben Modell rund 4,7 % verlieren. Dort ist der Unterschied zum Kuponpapier deutlich kleiner. Höhere Kupons helfen also, die Zinssensitivität zu verringern, ersetzen aber keine kürzere Laufzeit.
Warum die schlechte Vergangenheit neue Chancen schafft
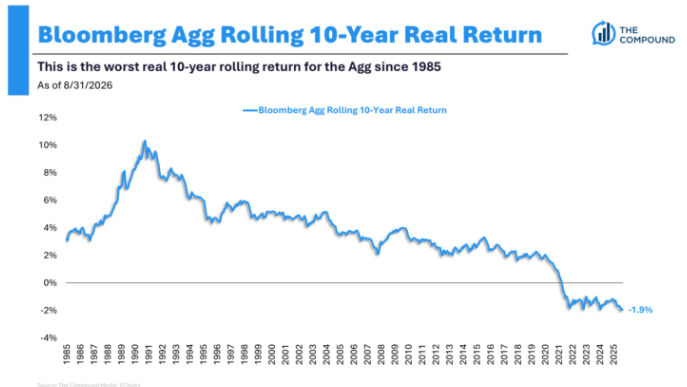
Über Jahrzehnte profitierten Anleihen vom langfristigen Zinsrückgang nach den Hochzinsjahren um 1981/82. In der späteren Nullzinsphase waren die Preise hoch und die Ausgangsrenditen niedrig, großteils sogar negativ. Als die Renditen wieder stiegen, reagierten die Kurse entsprechend negativ. Die EZB begann ihren damaligen Zinserhöhungszyklus im Juli 2022. [6, 7]
Dies führte bei US-Anleihen zu der schlechtesten zehnjährigen Anleihe-Performance seit Beginn der Messungen. Aber wie wir gesehen haben: Da am Ende immer 100 % zurückgezahlt werden (Ausfälle ausgenommen), bieten zinsbedingte Kursverluste eine höhere Ausgangsrendite für neue Käufe. Das höhere Renditeniveau bietet mehr Ertragspotenzial als die frühere Nullzinsphase. Laufende Zinsen können neue Kursverluste abfedern, und Kupons lassen sich bei höheren Zinsen günstiger wiederanlegen.
Doch vergangene Verluste garantieren keine zukünftigen Gewinne. Das Modell zeigt, dass selbst der bereits stark gefallene Österreich-Zerobond bei einem weiteren Zinsschritt erneut erheblich verlieren könnte. Seine lange Laufzeit bleibt bestehen.
Wie lese ich den Anleihe-ETF richtig?
Nehmen wir ein aktuelles Beispiel und einen der größeren Euro-ETFs für Unternehmensanleihen. Beim iShares Core € Corp Bond UCITS ETF lag die Fünfjahresrendite zum 30. September 2026 bei −0,32 % pro Jahr, einschließlich wiederangelegter Ausschüttungen. Das schwache Ergebnis spiegelt auch die Zinserhöhungen wider: Wie beim Österreich-Zerobond drückten steigende Marktrenditen die Kurse bestehender Anleihen. Ist der ETF wegen der leicht negativen Performance also für die Zukunft ein schlechtes Investment?
Für die heutigen Ertragschancen ist die Effektivverzinsung die wesentliche Ausgangskennzahl: iShares weist zum 9. Oktober 2026 4,23 % bei 5,16 Jahren durchschnittlicher Restlaufzeit aus. Der Blick auf vergangene Verluste allein greift deshalb zu kurz. Die Effektivverzinsung beschreibt die aktuelle Renditebasis der enthaltenen Anleihen vor Gebühren deutlich besser. Wie bei der österreichischen Anleihe gilt: Vergangene Kursverluste eröffnen die zukünftige Rendite.
Welche Sicherheit Du für Deinen Ruhestand brauchst
Wie integrierst Du nun Anleihen sinnvoll in Dein Portfolio? Nehmen wir Ingo, 60 Jahre alt. Er möchte einen Teil seines Vermögens für Ausgaben in den nächsten fünf Jahren zurücklegen. Eine Rückzahlung im Jahr 2120 passt dafür nicht. Braucht er sein Geld früher, muss er zum dann verfügbaren Marktpreis verkaufen – die Kurse sind hier so stark schwankungsanfällig, dass diese Anleihe nicht zu seinem Risikoprofil passt.
Versicherungen und Pensionskassen haben teilweise sehr langfristige Verpflichtungen. Lange Anleihen können dazu passen, weil sich damit Zahlungsfristen und Zinsrisiken von Vermögen und Verpflichtungen aufeinander abstimmen lassen. Für private Ausgabenreserven ist diese Aufgabe meist eine andere.
Für Ingo beginnt die Auswahl deshalb mit der Suche nach tendenziell kürzer laufenden Anleihen. Auch passende Anleihe-ETFs kommen dafür infrage. Bei der Ruhestandsplanung sind für den defensiven Teil des Portfolios demnach kürzer laufende Anleihen sinnvoll, während das Wachstumspotenzial eher mit Aktien-ETFs und einem langfristigen Anlagehorizont bedient werden kann.
Fazit: Plane mit Zahlungen, Laufzeiten und Erträgen
Der Österreich-Chart zeigt, wie empfindlich eine sehr ferne Zahlung ohne laufende Kupons sein kann, wenn die Zinsen sich bewegen. Das muss nichts mit der Kreditwürdigkeit zu tun haben, sondern spiegelt allein das veränderte Zinsumfeld wider.
Vergangene Verluste spiegeln somit tendenziell zukünftige Erträge wider, da bei Anleihen immer der originale Nennwert bzw. 100 % zurückgezahlt werden müssen. Für Deine Planung zählt, ob die Zahlungen zum mittelfristigen Geldbedarf passen und welche Schwankungen Du vorher tragen kannst. Höhere Kupons und kürzere Duration können mehr Widerstandskraft schaffen.
Im Nuvest-Anleiheleitfaden findest Du die Grundlagen und weitere Beispiele für Deinen Anleihebaustein.
Häufig gestellte Fragen
Kann eine Nullkuponanleihe Rendite bringen?
Ja. Liegt Dein Kaufpreis unter der späteren Rückzahlung, entsteht daraus ein Ertrag, sofern der Schuldner vollständig zahlt. Es gibt während der Laufzeit keine Kuponausschüttungen.
Sind weitere starke Kursverluste heute ausgeschlossen?
Nein. Höhere Erträge bieten mehr Puffer. Lange Duration, weitere Renditeanstiege und Zahlungsausfälle können trotzdem erhebliche Verluste verursachen.
Bekomme ich bei Fälligkeit meinen Kaufpreis zurück?
Maßgeblich ist der vertragliche Rückzahlungsbetrag. Bei einer üblichen Rückzahlung zu 100 % erhältst Du den Nennwert, sofern der Schuldner zahlt.
Quellen
- Wiener Börse: Österreich Zero Notes 2020–2120/S.267.
- Vom Nutzer bereitgestellte historische Chart- und SQX-Screenshots; SQX-Preisstand 08.10.2026. SQX-Instrumentseite.
- SEC: Zinsänderungsrisiko, Kupon und Laufzeit.
- Nuvest-Anleiheleitfaden.
- Fidelity: Duration und Zinssensitivität.
- Federal Reserve History: Hochzinsphase 1981/82.
- EZB: Zinserhöhung im Juli 2022.
- Ben Carlson: A Brutal Bond Market, 29.09.2026.
- Bank of England: langfristige Verpflichtungen von Pensionsfonds.
- iShares: Produktseite des Core € Corp Bond UCITS ETF, ISIN IE00B3F81R35; Effektivverzinsung, Restlaufzeit und Duration per 09.10.2026.
- iShares-Factsheet September 2026, Fünfjahresrendite per 30.09.2026, annualisierte Gesamtrendite mit wiederangelegten Erträgen; Glossar zur Portfoliorendite vor Gebühren.