
Das Wichtigste auf einen Blick
- Frankreich steckt in einer schwierigen Lage: Hohe Schulden, anhaltende Haushaltsdefizite und die Wahlen 2027 erschweren einen verlässlichen Kurs für die Staatsfinanzen.
- Für Deinen ETF zählen Länderanteile und Duration: Gerade länger laufende Anleihen können empfindlich reagieren, wenn sich Erwartungen an Inflation, Zinsen oder die Kreditwürdigkeit verändern.
- Kürzere Laufzeiten können besser zu nahen Entnahmen passen: Dafür kommen kurze Staatsanleihen, Unternehmensanleihen guter Bonität oder Geldmarkt-ETFs infrage, je nachdem, welche Aufgabe der Baustein erfüllen soll.
Vielleicht hast Du einen Euro-Staatsanleihen-ETF gekauft, um vor dem Ruhestand mehr Ruhe in Dein Depot zu bringen und in schwierigen Börsenphasen einen Puffer für Deine Entnahmen zu haben.
Umso unangenehmer ist es, wenn Frankreichs Schulden die Schlagzeilen bestimmen und ausgerechnet dieser Puffer an Wert verliert. Welche Folgen das für Dein Vermögen hat, hängt allerdings von Deinem konkreten Fonds ab.
Sabines Sicherheitsbaustein bekommt eine neue Bedeutung
Nehmen wir Sabine als Beispiel: Sie ist 64 Jahre alt und möchte bald in den Ruhestand gehen. Von ihren 300.000 Euro liegen 180.000 Euro in globalen Aktien-ETFs, 90.000 Euro in einem Euro-Staatsanleihen-ETF und 30.000 Euro auf Tagesgeld. Ihre Rente wird voraussichtlich nicht alle Ausgaben decken, sodass sie monatlich etwa 1.000 Euro aus ihrem Vermögen ergänzen möchte.
Während Sabine bei Aktien mit Schwankungen rechnet, hat sie ihren Anleihenanteil bisher vor allem als „sicher“ betrachtet. Nun fragt sie sich, wie verlässlich dieser Baustein ist, wenn sie ihn in den nächsten Jahren für ihre Ausgaben brauchen könnte, falls Aktien in der Zeit im Minus liegen.
Warum Frankreichs Schulden zum Problem werden
Ein großer Schuldenberg, der weiter finanziert werden muss
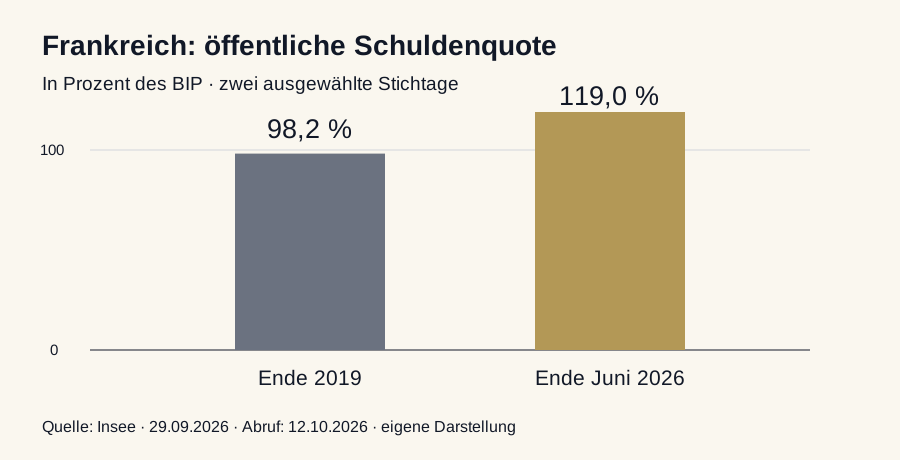
Ende Juni 2026 lag Frankreichs öffentliche Verschuldung bei rund 3,6 Billionen Euro beziehungsweise 119 % der jährlichen Wirtschaftsleistung. Ende 2019 hatte die Schuldenquote noch 98,2 % betragen. Dahinter steht also eine Entwicklung über mehrere Jahre, die sich durch einen einzelnen Sparbeschluss kaum umkehren lässt.
Solange die öffentlichen Ausgaben die Einnahmen übersteigen, kommen neue Schulden hinzu, während ältere Anleihen bei Fälligkeit zurückgezahlt und häufig durch neue ersetzt werden. Der für 2027 vorgesehene Finanzierungsbedarf von 339,7 Milliarden Euro umfasst deshalb neue Finanzierung und die Ablösung fälliger Schulden.
Ob diese Schulden tragfähig bleiben, hängt auch von Wachstum, Steuereinnahmen und Finanzierungskosten ab. Werden alte, niedrig verzinste Schulden nach und nach durch teurere ersetzt, wächst die Zinsbelastung im Haushalt und der Spielraum für andere Ausgaben schrumpft.
Der Haushaltsentwurf für 2027 zielt auf ein öffentliches Defizit von 5 % der Wirtschaftsleistung. Selbst wenn dieses Ziel erreicht wird, bleibt also eine erhebliche Lücke zwischen Einnahmen und Ausgaben bestehen. Ausgaben zu kürzen oder Steuern zu erhöhen ist wiederum politisch schwierig, weil beides Menschen und Unternehmen unmittelbar betrifft und Mehrheiten dafür gefunden werden müssen.
Warum die Wahlen 2027 zusätzliche Unsicherheit bringen
Am 18. April und 2. Mai 2027 sind die beiden Runden der französischen Präsidentschaftswahl vorgesehen. Damit steht die Frage nach dem künftigen politischen Kurs genau in einer Phase im Raum, in der Frankreich seine Staatsfinanzen stabilisieren muss.
Im Wahlkampf lässt sich eine zusätzliche Leistung leichter versprechen als eine Einsparung durchsetzen. Ob Steuern, Renten, öffentliche Dienste oder staatliche Investitionen: Hinter jedem Haushaltsbeschluss stehen Interessen, die zugleich um Stimmen werben. Das kann Kompromisse erschweren und die Frage offenlassen, ob ein heute angekündigter Kurs nach der Wahl Bestand haben wird.
Für Anleger geht es deshalb über den Namen des nächsten Präsidenten hinaus. Sie möchten einschätzen können, welche Finanzpolitik sich tatsächlich durchsetzen lässt, wie sie mit den parlamentarischen Mehrheiten zusammenpasst und ob daraus ein glaubwürdiger Weg zu tragfähigeren Staatsfinanzen entsteht. Auch ein Wechsel an der Staatsspitze schafft nicht automatisch die Mehrheiten, die für diesen Weg gebraucht werden.
Wie sich diese Unsicherheit am Anleihemarkt zeigt
Anfang Oktober 2026 erreichte der Renditeabstand zwischen zehnjährigen französischen und deutschen Staatsanleihen zeitweise rund 1,5 Prozentpunkte. Dieser sogenannte OAT-Bund-Spread zeigt, welche zusätzliche Rendite französische Anleihen gegenüber deutschen Papieren vergleichbarer Laufzeit bieten.
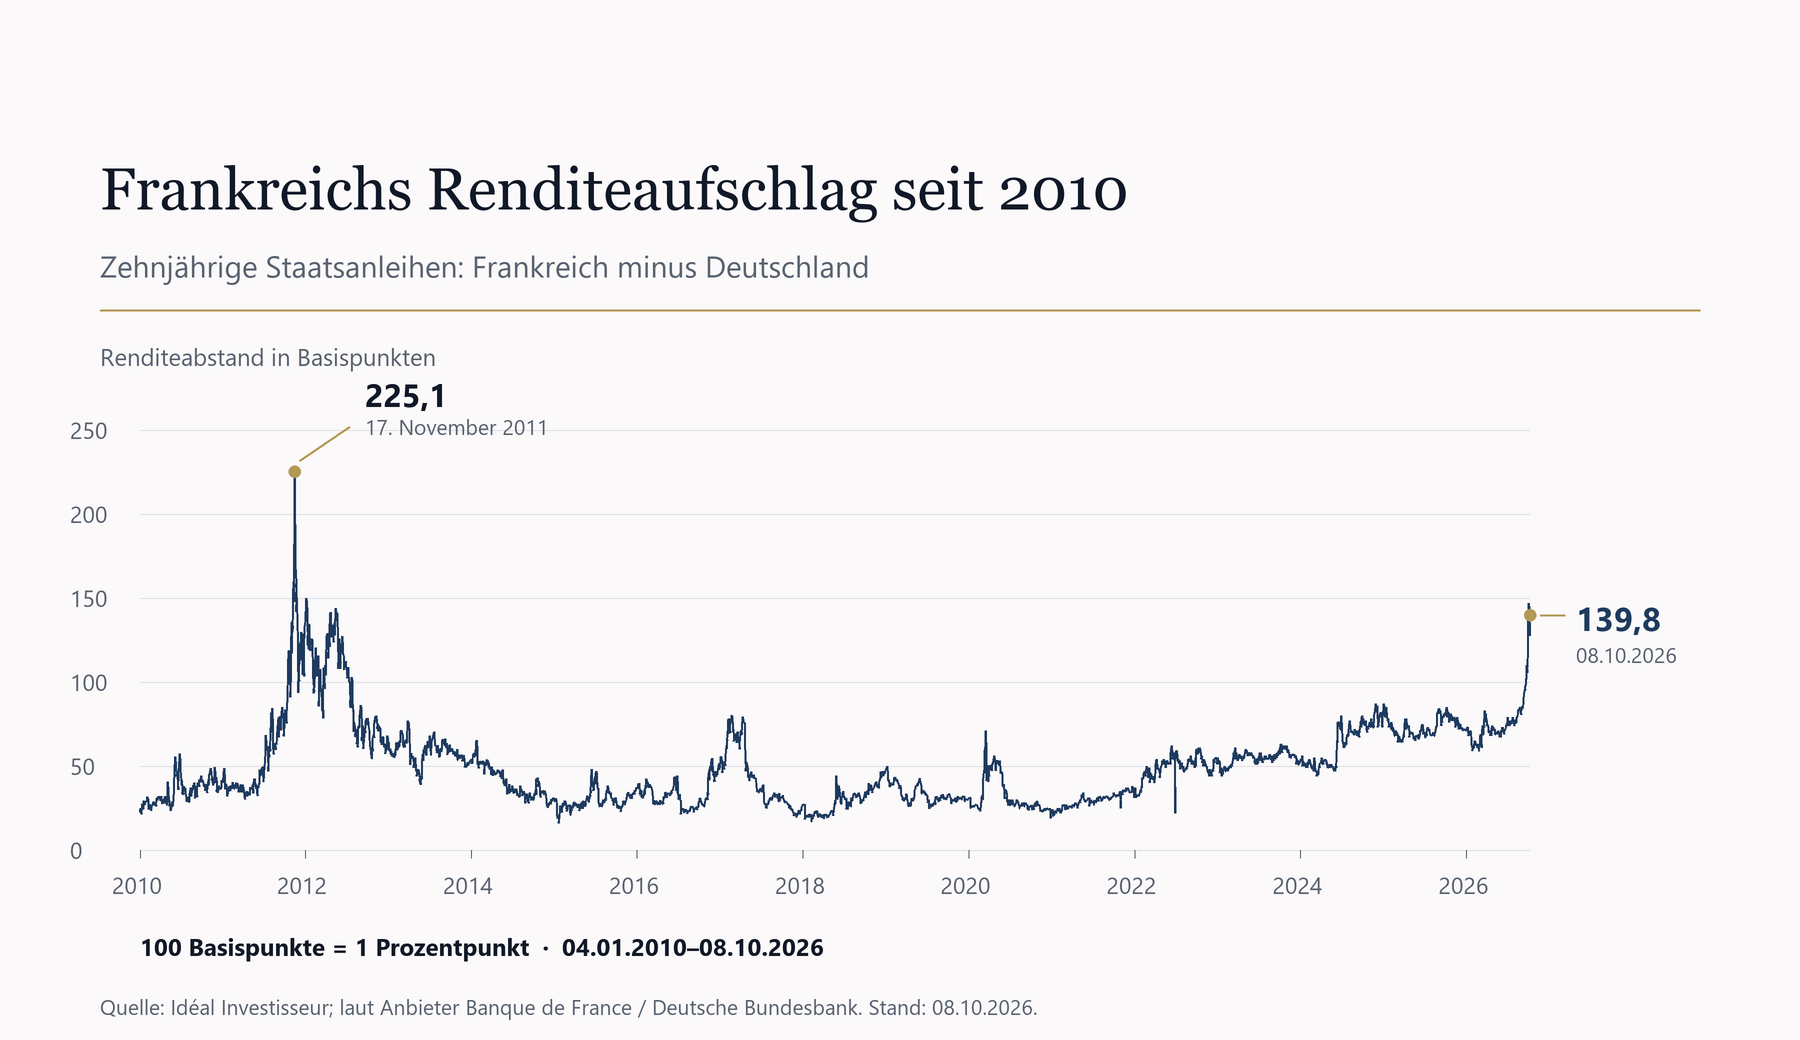
Der Abstand kann wachsen, wenn französische Renditen steigen, deutsche Renditen fallen oder beides gleichzeitig passiert. Für bereits gehaltene französische Anleihen kann ein Renditeanstieg Kursverluste bedeuten, lange bevor überhaupt eine Zahlung ausbleibt. Frankreich kann sich weiterhin am Markt finanzieren, doch höhere Finanzierungskosten machen die Haushaltsaufgabe schwieriger.
Wie viel Frankreich steckt tatsächlich in Deinem Depot?
Betrachten wir für Sabine den iShares Core € Govt Bond UCITS ETF, ISIN IE00B4WXJJ64: Am 9. Oktober 2026 entfielen 23,72 % auf die Republik Frankreich, 21,41 % auf Italien und 19,48 % auf Deutschland.
Bei Sabines 90.000 Euro wären damit rund 21.348 Euro französischen Staatsanleihen zuzuordnen, also etwa 7,12 % ihres Gesamtvermögens. Damit bekommt ihre Sorge eine konkrete Größenordnung, auch wenn andere Länder oder ihre Aktien gleichzeitig von Marktbewegungen betroffen sein können.
In einem Unternehmensanleihen-ETF leiht Sabine dagegen Unternehmen Geld. Deren Zahlungsfähigkeit hängt von ihren Geschäften und Bilanzen ab, auch wenn französische Unternehmen und der Staat von derselben wirtschaftlichen Entwicklung beeinflusst werden können.
Die Frage reicht über Frankreich hinaus
Auch andere Industrieländer stehen vor schwierigen Haushaltsentscheidungen: Ende März 2026 betrug die Schuldenquote Italiens 138,9 % und die Belgiens 109,1 %. Wie sich diese Schuldenpfade entwickeln, hängt unter anderem von Wachstum, Zinsen und politischen Entscheidungen ab.
Hinzu kommt die erneut gestiegene Inflation: Für September 2026 lag die Schnellschätzung im Euroraum bei 3,8 %, nach 3,2 % im August. Wenn Anleger künftig höhere Inflation oder höhere Zinsen erwarten, kann sich das auf die Renditen auswirken, die sie für langfristige Anleihen verlangen.
Gerade bei einem defensiven Baustein lohnt sich deshalb der Blick auf die Laufzeitstruktur. Unsichere Schuldenpfade, wechselnde politische Ausrichtungen und veränderte Inflationserwartungen könnten länger laufende Staatsanleihen auch in den kommenden Jahren stärker bewegen, als Du es von einem Puffer für Deine Entnahmen erwartest.
Warum kürzere Duration einen Unterschied macht
Die Duration beschreibt, wie empfindlich eine Anleihe oder ein Fonds auf veränderte Renditen reagiert. Sie hängt mit der Laufzeit zusammen, ist aber nicht mit ihr identisch, weil auch die zeitliche Verteilung der Zinszahlungen eine Rolle spielt.
Der betrachtete Staatsanleihen-ETF hatte zum 9. Oktober 2026 eine Duration von 6,67 bei einer durchschnittlichen Restlaufzeit von 8,42 Jahren. Er ist damit deutlich zinsanfälliger als ein Fonds mit wesentlich kürzerer Duration.
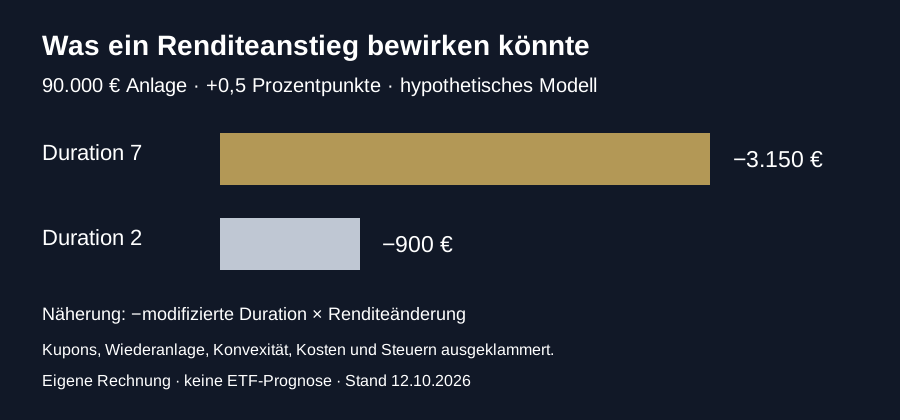
Was das in Euro bedeuten kann, zeigt eine vereinfachte Rechnung mit Sabines 90.000 Euro. Wir nehmen für zwei Anlagen einen Renditeanstieg um 0,5 Prozentpunkte und eine modifizierte Duration von 7 beziehungsweise 2 an:
| Annahme | Längere Duration | Kürzere Duration |
|---|---|---|
| Anlagebetrag | 90.000 € | 90.000 € |
| Modifizierte Duration | 7 | 2 |
| Ungefähre Kursänderung | −3,5 % | −1,0 % |
| Rechnerischer Wertverlust | −3.150 € | −900 € |
Die Rechnung isoliert die Zinsanfälligkeit und lässt laufende Erträge sowie weitere Einflussfaktoren außen vor. Sie macht aber verständlich, warum dieselbe Renditebewegung bei kürzerer Duration weniger stark auf den Depotwert durchschlägt.
Welche Alternativen Sabine abwägen kann
Sabine kann die Duration ihres Anleihenanteils verkürzen, ohne zwangsläufig alle Staatsanleihen zu ersetzen. Kurz laufende Staatsanleihen-ETFs sind dafür eine Möglichkeit; kurz laufende Unternehmensanleihen guter Bonität verbinden eine geringere Zinsanfälligkeit dagegen mit einem anderen Schuldneruniversum.
Ein konkretes Beispiel ist der iShares € Corp Bond 1–5yr UCITS ETF, ISIN IE00B4L60045, dessen Duration am 8. Oktober 2026 bei 2,74 lag. Er hält auf Euro lautende Unternehmensanleihen mit Investment-Grade-Rating. Die kürzere Duration verringert seine Zinsanfälligkeit, während die Zahlungsfähigkeit der Unternehmen und Veränderungen ihrer Risikoaufschläge weiterhin wichtig bleiben.
| Baustein | Bedeutung für Sabines Planung |
|---|---|
| Breiter Staatsanleihen-ETF | Streuung über Staaten, aber je nach Index erhebliche Duration |
| Kurz laufender Staatsanleihen-ETF | Weniger Zinsanfälligkeit bei weiterhin staatlichen Schuldnern |
| Kurz laufender Unternehmensanleihen-ETF | Kürzere Duration mit Unternehmens- und Kreditrisiken |
| Geldmarkt-/Overnight-ETF | Kurzfristige Zinsabbildung mit produktabhängigen Struktur- und Gegenparteirisiken |
Für Geld, das Sabine bald benötigt, kann auch ein Geldmarkt- beziehungsweise Overnight-ETF eine Überlegung sein. Der Xtrackers II EUR Overnight Rate Swap UCITS ETF 1C, ISIN LU0290358497, bildet beispielsweise einen €STR-basierten kurzfristigen Zins über ein Rentenportfolio und einen Swap ab. Seine Verzinsung folgt damit dem kurzfristigen Zinsniveau und kann bei sinkenden Zinsen ebenfalls zurückgehen.
Geld für nahe Ausgaben braucht andere Eigenschaften als ein langfristiger Depotbaustein; bei einer Umschichtung spielen außerdem Steuern und Handelskosten eine Rolle.
Fazit: Dein Sicherheitsbaustein muss zu Deinen Entnahmen passen
Sabines Tagesgeld würde ihre monatliche Versorgungslücke bei gleichbleibendem Bedarf rechnerisch für 30 Monate decken. Für den übrigen defensiven Anteil kann sie sich deshalb überlegen, welche Schwankungen sie akzeptieren möchte und ob die bisherige Duration zu ihrem Entnahmeplan passt.
Genau hier liegt der Nutzen der Frankreich-Debatte für Dein Depot: Du erkennst besser, welche Risiken hinter dem Wort „Staatsanleihen“ stecken. Eine kürzere Duration, kurz laufende Unternehmensanleihen oder ein Geldmarktbaustein können sinnvolle Anpassungen sein, wenn sie den geplanten Geldbedarf besser abbilden und Dir helfen, auch in unruhigen Phasen bei Deinem Plan zu bleiben.
Häufig gestellte Fragen
Ist jeder Euro-Anleihen-ETF von Frankreich betroffen?
Das hängt von seinen Schuldnern ab, denn Staats-, Unternehmens- und gemischte Anleihenfonds können sehr unterschiedliche Risiken halten.
Bedeutet ein höherer Spread einen bevorstehenden Staatsausfall?
Er zeigt eine veränderte relative Bewertung und möglicherweise größere Sorgen, aber keinen feststehenden Zahlungsausfall.
Sind kurze Unternehmensanleihen sicherer als Staatsanleihen?
Ihre kürzere Duration kann die Zinsanfälligkeit verringern. Für das gesamte Risiko zählen zusätzlich die Bonität der Schuldner, ihre wirtschaftliche Lage und die Streuung des Fonds.
Kann ich beim Anleihen-ETF einfach bis zur Rückzahlung warten?
Ein klassischer Anleihen-ETF hat keinen festen Rückzahlungstermin, sodass Du Deine Entnahmen mit seinem jeweiligen Marktwert planst.