
In Kürze
- Kleinere Entnahmen können das Depot schonen. Nach Kursverlusten bleiben mehr Anteile investiert. Für laufende Ausgaben steht dafür weniger Geld zur Verfügung.
- Auch bei 0 % Pleiterisiko kann Geld fehlen. In der historischen Beispielrechnung steigt der Anteil ungedeckter Monate durch die reine Kürzungsregel von 18,8 % auf 75,3 %.
- Die Ausgabendeckung ist ein eigenes Ziel. Vergleiche neben Höhe und Schwankung der Entnahmen auch das Risiko der Depoterschöpfung und wie oft Deine geplanten Ausgaben gedeckt sind.
Warum es sinnvoll sein kann, nach Verlusten weniger zu entnehmen
Eine statische Entnahmestrategie beginnt mit einem festen Auszahlungsbetrag. Eine jährliche Inflationsanpassung soll dessen Kaufkraft erhalten. Bei einer dynamischen Strategie hängt die Auszahlung zusätzlich von der Entwicklung des Depots ab. Manche Regeln berechnen die Entnahme etwa einmal im Jahr anhand des Depotwerts. Andere greifen bei vorab festgelegten Schwellen und begrenzen die Höhe von Erhöhungen oder Kürzungen.
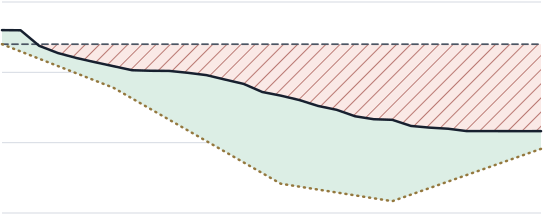
Verluste in den ersten Ruhestandsjahren können besonders folgenreich sein. Für eine gleich hohe Auszahlung müssen nach einem Kursrückgang mehr Anteile verkauft werden. Diese Anteile nehmen an einer späteren Erholung nicht mehr teil. Eine niedrigere Entnahme lässt mehr Kapital investiert. Wie praktikabel diese Kürzung ist, hängt davon ab, welchen Teil seiner Ausgaben der Haushalt tatsächlich verschieben oder senken kann.
Die typische Denkfalle bei der Entnahmestrategie: 0 % Pleiterisiko, trotzdem fehlt Geld
Der Ausgangspunkt ist eine statische Entnahme. Ein fester Betrag bietet sich für die Haushaltsplanung an, weil sich die vorgesehene Auszahlung direkt den Ausgaben gegenüberstellen lässt. Im gerechneten Beispiel fehlen nach 2.300 Euro Nettorente noch 800 Euro für das Monatsbudget von 3.100 Euro. Das 200.000 Euro große Aktiendepot soll anfangs 850 Euro monatlich auszahlen. Der Betrag wird einmal im Jahr an die Inflation angepasst. Bei dieser Strategie ist das Depot in 38,7 % der historischen Verläufe innerhalb von 30 Jahren erschöpft.
Das Pleiterisiko macht eine dynamische Entnahme attraktiv. Bei schwacher Depotentwicklung kann die Auszahlung sinken. Die Guardrails von Guyton und Klinger kürzen um 10 %, wenn ihre Kapitalschutzregel greift. Vanguard zeigt ein Beispiel mit höchstens 2,5 % Senkung pro Jahr. Beide Ansätze sehen unter bestimmten Bedingungen auch Erhöhungen vor, während die feste Prozentregel sich zu 100 % den Depotschwankungen hingibt.
Das Rechenbeispiel verwendet bewusst nur die Kürzungsseite der festen Prozentregel, um die Effekte sichtbarer zu machen. Aus der Startentnahme von 850 Euro im Monat ergibt sich eine Jahresquote von 5,1 %. Einmal im Jahr wird diese Quote auf den aktuellen Depotwert angewendet. Liegt der daraus errechnete Monatsbetrag unter der inflationsangepassten Vorjahresentnahme, sinkt die Auszahlung auf diesen Betrag. Die maximale Kürzung beträgt 100 %. Bei einem höheren rechnerischen Betrag bleibt es bei der inflationsangepassten Vorjahresentnahme und das Depot besteht weiterhin vollständig aus Aktien.
Die Ausgabendeckung gerät nun aus dem Blick. Wer den Erfolg einer Entnahmestrategie allein an der Depoterschöpfung misst, kann Kürzungen mit einem Zugewinn an finanzieller Sicherheit verwechseln. In der Beispielrechnung ist das Depot mit der reinen Kürzungsregel in 0 % der Läufe erschöpft. Ziel erreicht? Das könnte man leicht glauben, doch die Quote ungedeckter Monate steigt von 18,8 % auf 75,3 %. Ohne diese Information könnte man vermuten, dass die Strategie sehr erfolgreich wäre. In Wahrheit jedoch führt sie hier direkt in ein Konsumrisiko, das man vorher in dem Ausmaß womöglich nicht erwartet hat.
- Depot erschöpft
- 38,7 %
- Ungedeckte Monate
- 18,8 %
- Depot erschöpft
- 0,0 %
- Ungedeckte Monate
- 75,3 %
- Depot erschöpft
- 0,0 %
- Ungedeckte Monate
- 66,2 %
Die Unterdeckungsquote zeigt, wie häufig die laufenden Einkünfte und die finanzierbare Nettoentnahme zusammen hinter den geplanten Ausgaben zurückbleiben. Sie zählt Monate unabhängig davon, wie hoch die jeweilige Lücke ausfällt.
Vier Möglichkeiten, ungedeckte Ausgaben zu reduzieren
1. Das Mindestbudget in der Entnahmeregel berücksichtigen
Das Mindestbudget setzt sich aus notwendigen Ausgaben wie Wohnen, Lebensmitteln und laufenden Verträgen zusammen. Nach Abzug der verfügbaren laufenden Nettoeinkünfte bleibt der Teil, den das Depot mindestens finanzieren soll. Bei einem Mindestbudget von 2.500 Euro und 1.800 Euro Nettoeinkommen sind das 700 Euro im Monat. Eine Untergrenze in der Entnahmeregel kann die Auszahlung auf diesen Betrag anheben, wenn die dynamische Berechnung darunterliegt. Oberhalb des Mindestbudgets bleibt Raum für flexible Ausgaben.
- Mindestbudget
- 2.500 €
- Normale Ausgaben
- 3.100 €

Greift die Untergrenze in schwachen Marktphasen häufig, wird das Depot gerade dann stärker beansprucht. Das kann das Risiko einer vorzeitigen Depoterschöpfung erhöhen.
Das Ziel ist 100 % Deckung des Mindestbudgets in jedem Monat, soweit die erforderliche Auszahlung finanzierbar ist. Geht das Depot vorher zur Neige, hängt die weitere Deckung von den verbleibenden Einkünften und dem verfügbaren Vermögen ab.
2. Das Depot defensiver ausrichten
Bei einer vom Depotwert abhängigen Entnahme schlagen sich Wertschwankungen auch in der Auszahlung nieder. Ein geringerer Aktienanteil und ein größerer Anteil breit gestreuter Anleihen guter Bonität können einen Aktienabschwung abfedern. Fällt der Depotwert weniger stark, fällt bei derselben dynamischen Regel häufig auch die Kürzung kleiner aus. Wie gut das gelingt, hängt davon ab, wie sich Aktien und Anleihen in der jeweiligen Marktphase entwickeln.
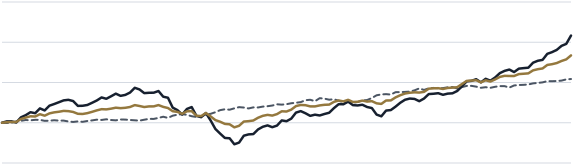
Der Nachteil zeigt sich über die längere Laufzeit. Wenn Aktien langfristig mehr Rendite erzielen als Anleihen, nimmt ein defensiveres Depot weniger an diesem Wachstum teil. Das kann die durchschnittliche Entnahme senken. Für den Vergleich kommt es daher darauf an, wie stark die Entnahme tatsächlich geglättet wird und wie viel jährliches Einkommen dafür im Mittel aufgegeben wird. Der Effekt hängt auch von der gewählten Entnahmeregel ab.
3. Nach guten Depotjahren auch Erhöhungen zulassen
Eine Regel, die bei Verlusten kürzt und marktbedingte Erhöhungen ausschließt, kann selbst nach einer Erholung eine Lücke im Haushaltsbudget lassen. Eine begrenzte Erhöhung nutzt einen Teil des wiedergewonnenen Spielraums, um zuvor eingeschränkte Ausgaben wieder zu finanzieren. Die Unterdeckung kann dadurch auch bei gleicher Startentnahme sinken.
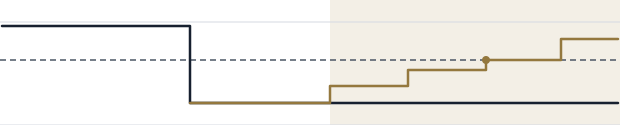
Je höher die Erhöhung ausfällt, desto weniger Vermögen bleibt für die folgenden Jahre investiert. Ab einer für den jeweiligen Plan zu großzügigen Grenze kann das Pleiterisiko steigen. Für die Abwägung zählt, wie hoch die neue Auszahlung im Verhältnis zum verbleibenden Depot ist und wie lange dieses noch zum Budget beitragen soll.
Historische Beispielrechnung. Ein Depot mit 65 % Aktien und 35 % Anleihen wird monatlich auf diese Gewichte zurückgesetzt. Die jährliche Flexibilität wird minimal angepasst und erlaubt nun bis zu +1 % Erhöhung in guten Marktphasen und “nur” noch bis zu 99 % Senkung gegenüber der inflationsangepassten Vorjahresentnahme. Gegenüber der reinen Kürzungsregel sinkt der Anteil ungedeckter Monate von 75,3 % auf 66,2 %.
Den Unterschied macht in dieser Rechnung vor allem die Erlaubnis, Entnahmen nach einer Erholung wieder anzuheben. Bei unverändert 100 % Aktien senkt allein die Erhöhungsgrenze von 1 % die Unterdeckung auf 67,1 %. In einzelnen schwachen Phasen federn die Anleihen Kürzungen ab.
4. Die Ausgaben so planen, wie sie voraussichtlich anfallen
Ein konstantes Monatsbudget in heutiger Kaufkraft ist ein einfacher Ausgangspunkt. Im Ruhestand können sich die Ausgaben jedoch mit dem Alter und den eigenen Plänen verändern. Beim Retirement Spending Smile gehen die realen Ausgaben in vielen beobachteten Haushalten zunächst zurück. Später kann sich dieser Rückgang abschwächen, etwa wenn Gesundheitsausgaben an Gewicht gewinnen.
Die Ausgabenunterdeckung kann dadurch weniger gravierend ausfallen, als es der Vergleich mit einem konstanten Budget vermuten lässt. J.P. Morgan Asset Management beobachtete bei US-Haushalten im Ruhestand im Durchschnitt niedrigere Gesamtausgaben in höheren Altersgruppen. Sinken die tatsächlichen Ausgaben, muss auch weniger Einkommen zur Verfügung stehen, um sie zu decken. J.P. Morgan Asset Management, Retirement by the Numbers.
Fazit
Eine Entnahmestrategie muss vier Ziele miteinander vereinbaren: eine möglichst hohe durchschnittliche Auszahlung, möglichst konstante Beträge, ein geringes Risiko der Depoterschöpfung und die Deckung der geplanten Ausgaben. Starke Kürzungen können das Depot schonen und zugleich die Finanzierung des Alltags erschweren. Deshalb gehört die Frage, wie häufig das verfügbare Einkommen unter dem geplanten Budget liegt, in jeden Strategievergleich.
Wie viel Flexibilität sinnvoll ist, hängt vom Haushalt ab. Eine Untergrenze kann notwendige Ausgaben schützen. Eine defensivere Anlage oder begrenzte Erhöhungen nach guten Depotjahren können die Folgen von Kürzungen abmildern. Ein realistischer Ausgabenverlauf zeigt, wann das Geld tatsächlich gebraucht wird. Entscheidend ist, ob die gewählte Kombination das Haushaltsbudget auch in schwachen Marktphasen trägt.