
In Kürze
- Im Vermögensaufbau kann Gold durch seine geringe Korrelation zu anderen Anlagen zusätzliche Glättung bringen.
- Bei laufenden Entnahmen hilft eine Beimischung nicht automatisch. In unserem Vergleich ist ein kleiner Ersatz von Anleihen eher interessant als das Reduzieren der Aktienquote.
- Als eiserne Reserve kann Gold eine persönliche Aufgabe erfüllen, auch wenn Du es nicht für regelmäßige Ausgaben einplanst.
Gold kann ein Baustein für den Vermögensaufbau, eine Quelle für spätere Auszahlungen oder eine Reserve für außergewöhnliche Situationen sein. Bei Nuvest betrachten wir diese Aufgaben getrennt, denn eine attraktive langfristige Rendite beantwortet noch nicht die Frage, wie gut eine Anlage Deinen Ruhestand finanziert.
Wir haben untersucht, wann Gold besonders gut diversifiziert und was davon bei monatlichen Entnahmen ankommt. Die Rechnung startet mit 300.000 Euro, zunächst 1.250 Euro monatlicher Auszahlung und 30 Jahren Laufzeit. In Nuvest kannst Du Dir eine konkrete Vermögensstruktur erstellen lassen und so zunächst klären, welche Teile Deines Vermögens Deine Ausgaben finanzieren sollen und welche als Reserve gedacht sind.
Ein Blick auf die historischen Renditen
Über Januar 1972 bis August 2025 erzielte Gold in den verwendeten Reihen rund 8,3% nominale Rendite pro Jahr. Aktien lagen bei rund 9,0%, Anleihen bei 5,3% und das monatlich rebalancierte 60/40-Depot bei 7,8%. Nach Inflation fallen die Renditen deutlich niedriger aus:
| Anlage | Nominale Rendite pro Jahr | Reale Rendite pro Jahr |
|---|---|---|
| Aktien | 9,0% | 4,6% |
| Anleihen | 5,3% | 1,1% |
| Gold | 8,3% | 4,0% |
| 60/40-Depot | 7,8% | 3,5% |
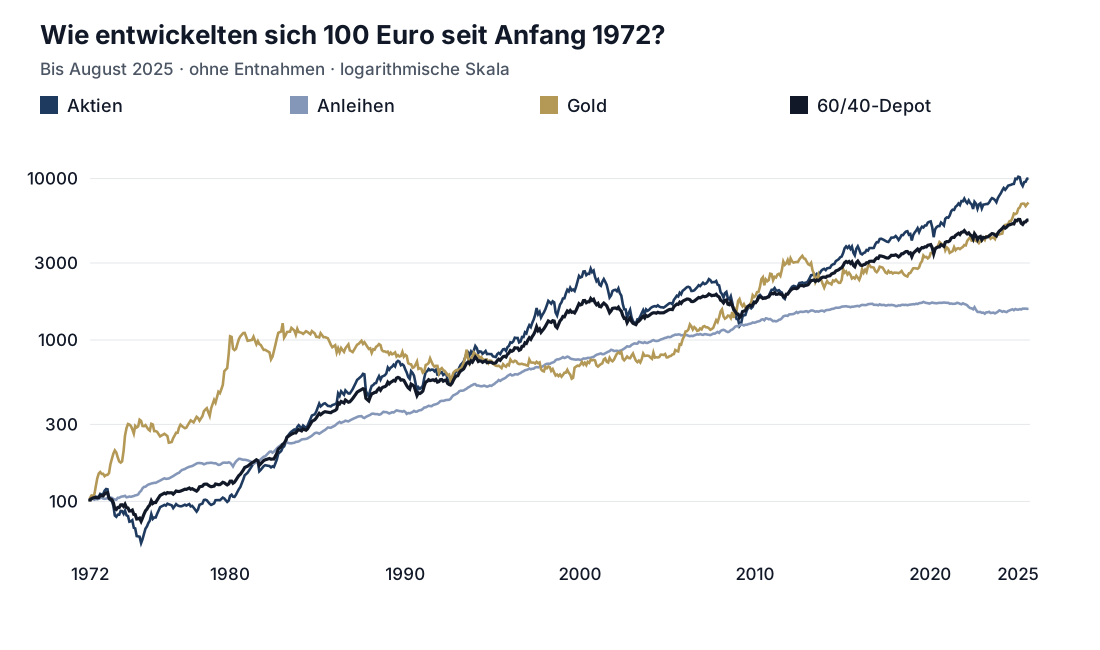
Die Grafik zeigt eine einmalige Anlage ohne weitere Ein- oder Auszahlungen. Die logarithmische Skala macht prozentuale Veränderungen über den langen Zeitraum vergleichbar. Dass Gold hier eine attraktive langfristige Rendite erreicht, sagt allerdings noch nicht, wie verlässlich es Deine monatlichen Ausgaben finanziert.
Warum die 1970er-Jahre für Gold so wichtig sind
Der Bruch mit der Dollar-Gold-Bindung, die Ölpreisschocks und die hohe Inflation machten die 1970er zu einer besonderen Phase. Gold reagierte dabei nicht einfach zeitgleich auf jede gemeldete Inflationsrate: Die historische Analyse der CME zeigt, dass die Goldhochs in den beiden Inflationswellen vor den jeweiligen Inflationshöchstständen lagen. Steigende Inflationserwartungen, Vertrauen und reale Zinsen gehören zusammen; diesen Zusammenhang untersucht auch die Federal Reserve Bank of Chicago.
In unseren Reihen gewann Gold von Anfang 1972 bis Ende 1979 nominal rund 719%, während Aktien über diese acht Jahre nahezu unverändert blieben. Das 60/40-Depot legte nominal rund 28% zu, verlor nach der im Modell verwendeten Inflation aber rund 32% seiner Kaufkraft. Das erklärt, weshalb die frühen 1970er eine Goldanalyse deutlich beeinflussen können.
Die Monatskorrelationen waren in dieser Phase leicht negativ. Gold bewegte sich damit weitgehend unabhängig von den beiden anderen Bausteinen; ein verlässlicher monatlicher Gegenlauf war es trotzdem nicht:
| Zeitraum | Gold/Aktien | Gold/Anleihen | Gold/60/40-Depot |
|---|---|---|---|
| 1972–1979 | -0,06 | -0,16 | -0,09 |
| 1972–August 2025 | +0,09 | +0,04 | +0,09 |
Die Korrelation zum 60/40-Depot
Eine Korrelation nahe null bedeutet einen schwachen linearen Zusammenhang, +1 einen vollständigen Gleichlauf und −1 einen vollständigen Gegenlauf. Wir vergleichen die monatlichen Renditen, nicht die über Jahrzehnte steigenden Kursstände.
Gold und das 60/40-Depot kommen über die gesamte Historie auf rund +0,09. Das bietet Raum für Diversifikation, bedeutet aber nicht automatisch weniger Schwankung: Gold selbst schwankt kräftig. Beim gleichen Abzug aus Aktien und Anleihen sinkt die annualisierte Schwankung unseres Portfolios von rund 9,0% ohne Gold auf 8,5% mit 20% Gold. Ersetzt Gold ausschließlich Anleihen, steigt sie dagegen auf rund 9,8%. Welche Anlage weicht, ist also entscheidend.
Wann diese Streuung besonders geholfen hat
2008 verlor die Aktienreihe rund 38%, während Gold in Euro rund 10% gewann. 2020 legte Gold rund 15% zu; Unsicherheit und starke Investmentnachfrage gehörten zum Umfeld, wie der Jahresbericht des World Gold Council beschreibt.
2022 ist für ein gemischtes Depot besonders interessant: Aktien verloren rund 13%, Anleihen rund 12%, Gold gewann in Euro rund 6%. Neben den Goldtreibern half der stärkere Dollar aus Euro-Sicht; in Dollar war das Jahr für Gold nahezu unverändert. Der World Gold Council beschreibt das Zusammenspiel von Zinsen, Währung und Nachfrage.
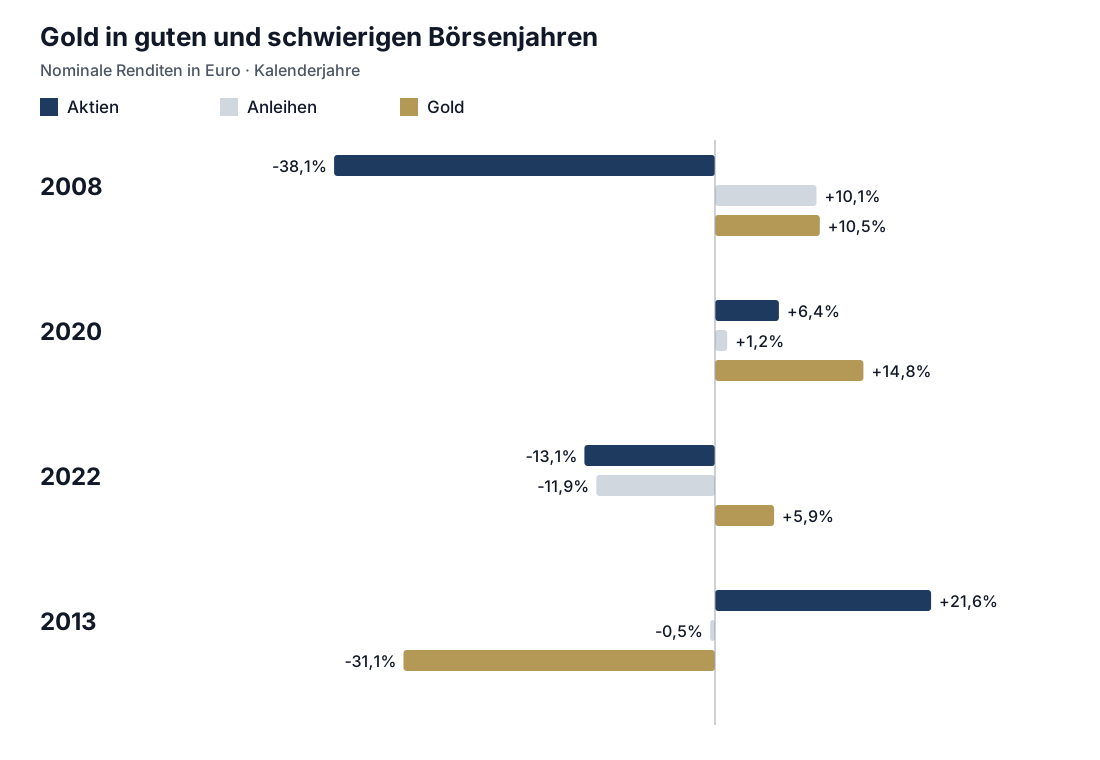
2013 zeigt die Gegenrichtung: Gold verlor rund 31%, während Aktien rund 22% gewannen. Ein Diversifikationsbaustein kann deshalb auch über längere Phasen hinterherlaufen.
Warum Vermögensaufbau und Entnahmen verschieden sind
Die Einordnung von Gold als Diversifikationsbaustein im Vermögensaufbau, etwa in der Studie der Universität Zürich, ist nachvollziehbar. Für Entnahmen kommt jedoch eine weitere Frage dazu: Tritt die Stärkephase rechtzeitig ein, um die Auszahlungen zu tragen?
Bei einer einmaligen Anlage ohne weitere Zahlungen können alle investierten Beträge an einer Erholung teilnehmen. Bei laufenden Entnahmen wird in schwachen Phasen Kapital verbraucht, das später nicht mehr mitwachsen kann. Dieses Renditereihenfolgerisiko beschreibt Vanguard ausführlich. Es betrifft Aktien ebenso wie Gold; eine günstige Goldphase kann das Problem im Gesamtdepot allerdings auch abfedern.
Unser Vergleich: 60/40, monatliches Rebalancing und dieselbe Entnahme
Zu Beginn stehen 300.000 Euro zur Verfügung. Monatlich werden zunächst 1.250 Euro entnommen und mit der historischen Inflation fortgeschrieben, über 30 Jahre. Das entspricht im ersten Jahr 5% des Startvermögens. Alle Varianten werden monatlich auf ihre Zielgewichte zurückgeführt.
Die Benchmark besteht aus 60% Aktien und 40% Anleihen. Wir untersuchen zunächst, was passiert, wenn Gold zu gleichen Teilen aus beiden Bausteinen finanziert wird. Danach folgt die zusätzliche Frage: Was verändert sich, wenn die Aktienquote bei 60% bleibt und nur Anleihen durch Gold ersetzt werden?
Gerechnet wird mit 284 vollständig beobachteten, monatlich versetzten Startzeitpunkten ab Januar 1972. Ein Ausfall bedeutet, dass das Depot vor Ablauf der 30 Jahre aufgebraucht ist; das Restvermögen wird in Kaufkraft zum jeweiligen Beginn ausgewiesen.
1. Gold zu gleichen Teilen aus Aktien und Anleihen finanzieren
Bei 5% Gold sinken Aktien und Anleihen jeweils um 2,5 Prozentpunkte. Bei 20% Gold werden daraus 50% Aktien, 30% Anleihen und 20% Gold. „Zu gleichen Teilen“ bedeutet hier also denselben Abzug in Prozentpunkten, nicht eine proportional gleichbleibende 60/40-Aufteilung des Restes.
| Aktien | Anleihen | Gold | Historisch aufgebraucht | Reales Restvermögen, Median |
|---|---|---|---|---|
| 60% | 40% | 0% | 26/284 (9,2%) | 241.804 EUR |
| 57,5% | 37,5% | 5% | 24/284 (8,5%) | 219.750 EUR |
| 55% | 35% | 10% | 26/284 (9,2%) | 185.133 EUR |
| 50% | 30% | 20% | 38/284 (13,4%) | 111.768 EUR |
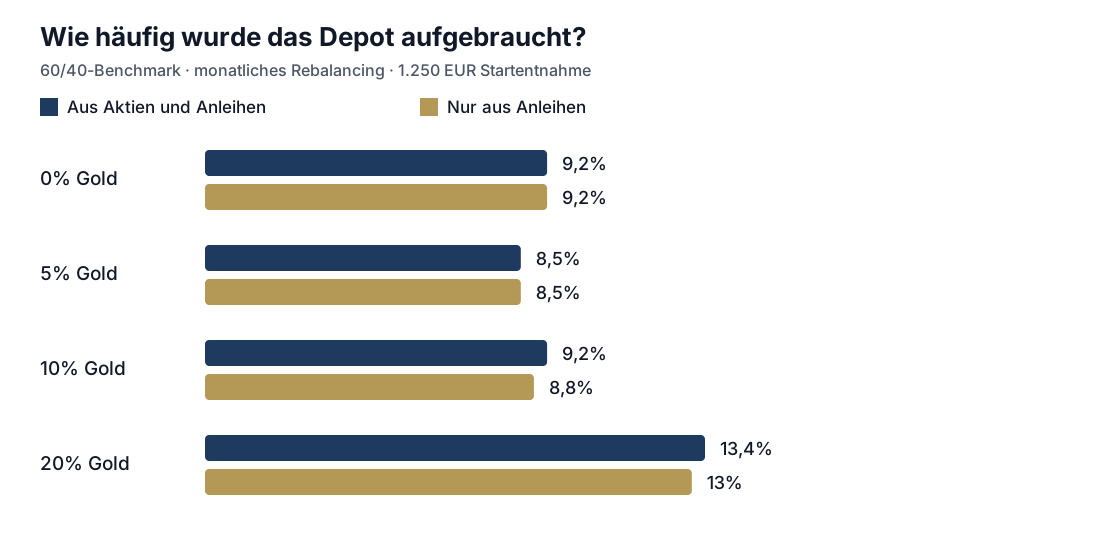
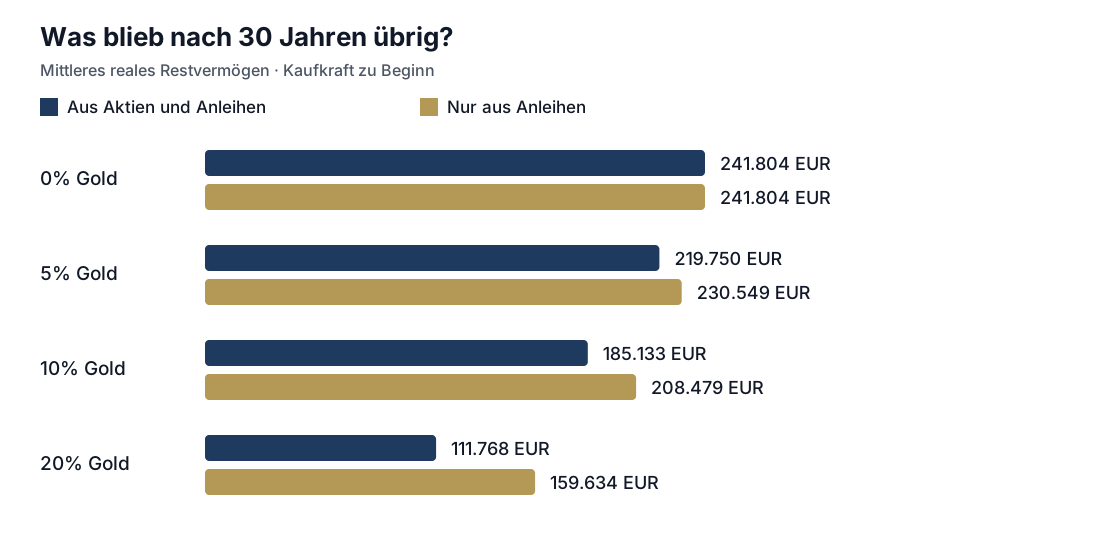
Eine kleine Beimischung von 5% Gold reduziert die historischen Ausfälle von 26 auf 24. Das sind zwei Startzeitpunkte weniger und ein Unterschied von rund 0,7 Prozentpunkten. Bei 10% Gold gibt es genauso viele Ausfälle wie ohne Gold, bei 20% steigt ihre Zahl auf 38. Gleichzeitig fällt das mittlere reale Restvermögen mit jeder höheren Goldquote geringer aus.
Hier wird neben Anleihen auch ein Teil der Aktien ersetzt. Für die Einordnung muss deshalb berücksichtigt werden, dass sich mit der Goldquote zugleich das langfristige Wachstumspotenzial des Aktienbausteins verändert.
2. Was passiert, wenn Gold ausschließlich Anleihen ersetzt?
In der zweiten Reihe bleiben immer 60% Aktien investiert. Gold ersetzt ausschließlich Anleihen: Bei 10% Gold lautet die Aufteilung 60/30/10, bei 20% Gold 60/20/20.
| Aktien | Anleihen | Gold | Historisch aufgebraucht | Reales Restvermögen, Median |
|---|---|---|---|---|
| 60% | 40% | 0% | 26/284 (9,2%) | 241.804 EUR |
| 60% | 35% | 5% | 24/284 (8,5%) | 230.549 EUR |
| 60% | 30% | 10% | 25/284 (8,8%) | 208.479 EUR |
| 60% | 20% | 20% | 37/284 (13%) | 159.634 EUR |
Die kleinen Goldquoten liegen bei den historischen Ausfällen erneut leicht unter der Benchmark. Der Unterschied beträgt aber nur ein oder zwei von 284 Startzeitpunkten. Bei 20% Gold steigt der Ausfallanteil auf 13,0%.
Gegenüber der ersten Reihe bleibt bei derselben Goldquote mehr mittleres Restvermögen erhalten. Das passt dazu, dass die Aktienquote hier nicht verringert wird. Verglichen mit der goldfreien Benchmark ist das mittlere Restvermögen allerdings weiterhin niedriger. „Gold statt Anleihen“ ist damit eine andere Entscheidung als „Gold aus beiden Bausteinen“, aber in dieser Rechnung kein durchgängiger Vorteil.
Was davon kommt tatsächlich von den Entnahmen?
Die ergänzende Kontrollrechnung ohne Auszahlungen zeigt bereits niedrigere mittlere Endvermögen mit Gold. Bei „Gold statt Anleihen“ sinkt es von rund 1,13 Millionen Euro ohne Gold auf 1,02 Millionen Euro mit 20% Gold. Es ist eine einmalige Anlage, kein Sparplan.
Die Entnahmesystematik allein erklärt unsere Ergebnisse deshalb nicht. Langfristige Vermögensentwicklung, Reihenfolge der Renditen und die ersetzten Anlagen wirken zusammen. Andere Studien optimieren zudem andere Ziele oder betrachten andere Zeiträume, Währungen und Steuern. Unsere Rechnung sucht keine allgemeine optimale Goldquote, sondern prüft feste Aufteilungen bei identischen Ausgaben.
Wann Gold trotzdem sinnvoll sein kann
Als Ergänzung im Vermögensaufbau
Wir halten Gold als Beimischung zur zusätzlichen Glättung für nachvollziehbar. Seine geringe Korrelation kann helfen, unterschiedliche Marktphasen im Depot auszugleichen. In der Entnahmephase ergibt sich daraus allerdings kein vergleichbar klarer Vorteil: Hier müssen Rendite, zeitlicher Verlauf und laufende Auszahlungen zusammenpassen.
Als begrenzter Ersatz für Anleihen
Wenn wir Gold für ein Entnahmedepot erwägen, dann eher als kleinen Ersatz für Anleihen, während die Aktienquote erhalten bleibt. Die Varianten mit 5% oder 10% Gold zeigen in unserem Vergleich geringfügig weniger historische Ausfälle als die Benchmark. Bei 20% Gold steigt die Ausfallhäufigkeit dagegen, und das mittlere Restvermögen liegt bei allen Goldquoten niedriger. Eine pauschale Empfehlung für mehr Gold leiten wir daraus nicht ab.
Als eiserne Reserve und psychologischer Schutz
Gold kann außerdem eine persönliche Sicherheitsfunktion erfüllen. Wenn Dir eine getrennte Reserve hilft, in schwierigen Börsenphasen an Deiner übrigen Planung festzuhalten, kann sie psychologisch wertvoll sein. Dann sollten die regelmäßigen Ausgaben allerdings auch ohne den Verkauf dieser Reserve finanziert werden können. Wir trennen deshalb bewusst zwischen einem Vermögensteil für laufende Entnahmen und einer Reserve, die Du möglichst nicht antasten möchtest.
Fazit
Wir sehen Gold vor allem als ergänzenden Diversifikationsbaustein im Vermögensaufbau oder als eiserne Reserve im Ruhestand. Als tragenden Baustein für regelmäßige Entnahmen überzeugt es uns in diesem Vergleich nicht. Ein begrenzter Ersatz von Anleihen ist eher erwägenswert als eine Verringerung der Aktienquote; der historische Vorteil kleiner Quoten bleibt jedoch gering.
Für uns beginnt die Entscheidung deshalb mit der Aufgabe des Goldes: Soll es Schwankungen ausgleichen, Ausgaben mitfinanzieren oder Dir ein zusätzliches Sicherheitsgefühl geben? Erst daraus ergibt sich, wie es in Deine Vermögensstruktur passt.
Häufige Fragen
Wie viel Gold gehört in Dein Ruhestandsdepot?
Aus unserem Vergleich folgt keine allgemeine Wunschquote. 5% und 10% als teilweiser Ersatz von Anleihen hatten geringfügig weniger historische Ausfälle als die Benchmark, 20% mehr. Entscheidend sind Dein Geldbedarf, die übrigen Anlagen und die Aufgabe Deiner Goldreserve.
Warum kann Gold das Depot glätten und trotzdem bei Entnahmen enttäuschen?
Eine geringe Korrelation kann Schwankungen ausgleichen. Ob Ausgaben finanziert werden können, hängt zusätzlich von Renditehöhe und zeitlichem Verlauf ab. Eine lange Schwächephase mit fortlaufenden Verkäufen kann für die Auszahlung schwerer wiegen als eine niedrigere durchschnittliche Schwankung.
Musst Du Dein Gold verkaufen, wenn Du es als eiserne Reserve hältst?
Das ist eine eigene Planungsentscheidung. In unseren Entnahmeszenarien gehört Gold zum genutzten Portfolio und wird rebalanciert, es ist nicht als unangetastete Reserve abgetrennt. Möchtest Du es dauerhaft behalten, muss das übrige Vermögen Deine laufenden Ausgaben tragen; denselben Goldbestand solltest Du nicht gleichzeitig dafür und als unantastbare Reserve verplanen.
Kann Gold Anleihen vollständig ersetzen?
Daraus würden wir keine allgemeine Regel machen. Gold und Anleihen erfüllen unterschiedliche Aufgaben. Schon bei 20% Gold als Ersatz für einen Teil der Anleihen steigt die historische Ausfallhäufigkeit in unserem Vergleich. Ein vollständiger Ersatz wurde hier nicht untersucht.
Rechengrundlage und Quellen
| Merkmal | Ansatz |
|---|---|
| Startvermögen | 300.000 EUR |
| Erste Entnahme | 1.250 EUR brutto monatlich, 15.000 EUR jährlich |
| Entnahmeregel | Statisch, mit historischer monatlicher Inflationsanpassung |
| Laufzeit | 30 Jahre, Auswertung der ersten 360 Monate |
| Historie | Ab Januar 1972 bis August 2025 |
| Vollständige Starts | 284, Januar 1972 bis August 1995 |
| Benchmark und Gold | 60% Aktien/40% Anleihen; Gold 0/5/10/20% |
| Finanzierung der Beimischung | Gleicher Abzug in Prozentpunkten aus Aktien/Anleihen; danach ausschließlich aus Anleihen |
| Rebalancing | Ausschließlich monatlich |
| Kontrollrechnung | Dieselben Portfolios/Zeiträume ohne Entnahmen und ohne weitere Einzahlungen |
| Restvermögen | Kaufkraft am jeweiligen Start; Median einschließlich Ausfällen |
| Steuern und Zusatzkosten | Nicht im Backtest enthalten |
| Daten/Rechenkern | Lokaler Nuvest-Originalsnapshot vom 28.10.2026; vor 1975 normalisierte historische Erweiterung, vor 1999 rechnerische Euro-Reihen |
Die monatlich versetzten 30-Jahres-Zeiträume überschneiden sich. Die Prozentwerte beschreiben die historischen Verläufe, keine aus unabhängigen Versuchen geschätzte persönliche Pleitewahrscheinlichkeit. Stärkephasen-Grafik: kumulierte Kalenderjahresrenditen derselben Nuvest-Reihen, keine USD-Werte. Quellen zu Gold und historischen Marktphasen: World Gold Council, Branchenorganisation, sowie die im Text verlinkten Originalanalysen. Recherche- und Rechenstand: 02.11.2026.
Die Daten vor 1975 stammen aus der historischen Erweiterung der Engine; Oktober 1975 ist eine Nullrendite-Brücke zwischen den Datenblöcken. Das ist für den Vergleich mit einer anderen Studie eine relevante Datenbesonderheit. Die Ergebnisse sind keine Nachrechnung mit dem UZH-Originaldatensatz.
Renditechart und Matrix: Januar 1972 bis August 2025, 644 Monatsrenditen; Teilperiode 1972–1979 mit 96 Monaten. Pearson-Korrelation nominaler Monatsrenditen. 60/40 ohne Entnahmen, monatlich rebalanciert: 0,6×Aktienrendite+0,4×Anleihenrendite. Renditen pro Jahr geometrisch annualisiert, reale Renditen anhand derselben CPI-Reihe. Schwankung: Standardabweichung der Monatsrenditen×√12. Quelle: eigene Berechnung aus dem archivierten Nuvest-Datensatz.