
In Kürze
- Dein Geldbedarf gibt die Richtung vor: Der erste Rententag ist nicht der Zeitpunkt, an dem Du Dein gesamtes Vermögen brauchst. Entscheidend ist, welche Ausgaben wann anstehen.
- Hohe Bewertungen erschweren die Entscheidung: Sie können langfristige Erwartungen beeinflussen, liefern aber keinen verlässlichen Termin für Deinen Einstieg. [1]
- Ein fester Plan hilft gegen endloses Abwarten: Ob Du sofort oder in mehreren Schritten investierst, sollte zu Deiner Vermögensaufteilung und Deinem Umgang mit Verlusten passen. [2]
Du hast über Jahre Geld zurückgelegt. Vielleicht wurde gerade eine Lebensversicherung ausgezahlt, vielleicht liegt schon länger ein größerer Betrag auf Deinem Konto. Eigentlich möchtest Du dieses Geld für Deinen Ruhestand anlegen. Doch dann liest Du die nächsten Schlagzeilen über Kriege, wirtschaftliche Unsicherheit oder eine mögliche KI-Blase. Und schon klingt Abwarten wieder vernünftig.
Das Dilemma ist verständlich: Du möchtest Dein Vermögen wachsen lassen, hast aber weniger Zeit als mit 25, um einen schlechten Einstieg auszusitzen. Gleichzeitig könnte das Geld auch im Ruhestand noch viele Jahre für Dich arbeiten. Wie gehst Du mit diesem Widerspruch um?
Um die Frage nach dem Einstieg zu beantworten, lohnt sich deshalb zuerst ein Blick auf Deinen Geldbedarf. Danach lässt sich besser beurteilen, welche Rolle Aktien spielen können und wie Du einen größeren Betrag anlegst, ohne jede neue Nachricht zum Anlass für einen Kurswechsel zu nehmen.
In Nuvest kannst Du Dir dafür eine konkrete Vermögensstruktur erstellen lassen. Sie hilft Dir, die Aufgaben Deines Geldes zuzuordnen: Welcher Teil wird für anstehende Ausgaben gebraucht, welcher soll später Deine Rente ergänzen und welcher kann langfristig investiert bleiben? So verbindest Du Deine geplanten Ausgaben mit einer passenden Aufteilung Deines Vermögens.
Das passende Video zum Einstieg
Schau dieses Video, bevor Du in ETFs investierst!
Erst beim Laden wird eine Verbindung zu YouTube hergestellt. Dabei können personenbezogene Daten an Google übermittelt werden.
Alternativ auf YouTube ansehenWarum sich der richtige Zeitpunkt so schwer finden lässt
Wer auf ruhigere Zeiten wartet, braucht eine Vorstellung davon, woran er diese erkennen würde. Weniger schlechte Nachrichten? Niedrigere Kurse? Oder die Gewissheit, dass nach dem Kauf kein größerer Verlust mehr droht?
Gerade die letzte Bedingung lässt sich bei Aktien nicht erfüllen. Auch ein weltweit gestreutes Depot kann deutlich fallen. Und wenn die Kurse tatsächlich sinken, werden die Nachrichten meist nicht beruhigender. Der Einstieg, auf den Du gewartet hast, fühlt sich dann womöglich noch schwieriger an. [3]
Das bedeutet nicht, dass Du jeden verfügbaren Euro sofort investieren solltest. Geld für eine anstehende Ausgabe hat auf dem Konto eine konkrete Aufgabe. Bei Kapital, das Du langfristig nicht brauchst, stellt sich dagegen auch die Frage nach der Kaufkraft. Bleibt die Verzinsung hinter der Inflation zurück, verliert dieses Geld real an Wert. [3]
Warten kann also sinnvoll sein, wenn Dein Geldbedarf oder Deine Zielaufteilung noch ungeklärt ist. Bleibt dagegen nur die Hoffnung auf einen eindeutig guten Börsentag, fehlt Dir eine Regel, mit der Du tatsächlich zu einer Entscheidung kommst.
Hohe Aktienbewertungen: ein Warnsignal mit Grenzen
Ein häufig genutzter Maßstab für Aktienbewertungen ist das Shiller-KGV, auch CAPE genannt. Es setzt den Kurs ins Verhältnis zu den durchschnittlichen, inflationsbereinigten Gewinnen der vergangenen zehn Jahre. Durch diesen längeren Zeitraum soll ein einzelnes besonders gutes oder schlechtes Geschäftsjahr weniger Gewicht bekommen. [1]
Eine hohe Bewertung kann Anlass sein, die eigenen Renditeerwartungen zu hinterfragen. Daraus lässt sich aber nicht ableiten, dass unmittelbar nach Deinem Kauf ein Crash folgt. Ein Markt kann lange teuer bleiben. Wer deshalb vollständig aussteigt oder seinen Einstieg immer wieder verschiebt, muss auch entscheiden, wann er zurückkehrt.

Was die Forschung zum Market Timing zeigt
Cliff Asness, Antti Ilmanen und Thomas Maloney untersuchten 2017, wie sich Bewertungssignale für eine Anlagestrategie nutzen lassen. In ihrer historischen Auswertung von 1900 bis 2015 erreichte Buy-and-Hold eine durchschnittliche jährliche Überschussrendite gegenüber Cash von 6,6 Prozent; die bewertungsbasierte Timingstrategie kam auf 7,4 Prozent. Sie schwankte allerdings stärker und erzielte kein besseres risikobereinigtes Ergebnis. [1]
Diese Zahlen sind arithmetische Durchschnittswerte vor Kosten, keine jährlichen Wachstumsraten eines konkreten Anlegerdepots. Die Untersuchung zeigt, warum ein plausibles Bewertungssignal allein noch keine überlegene Handelsstrategie ergibt. Für Deine Planung spricht das dafür, Bewertungen zu berücksichtigen, ohne den gesamten Einstieg davon abhängig zu machen. [1]
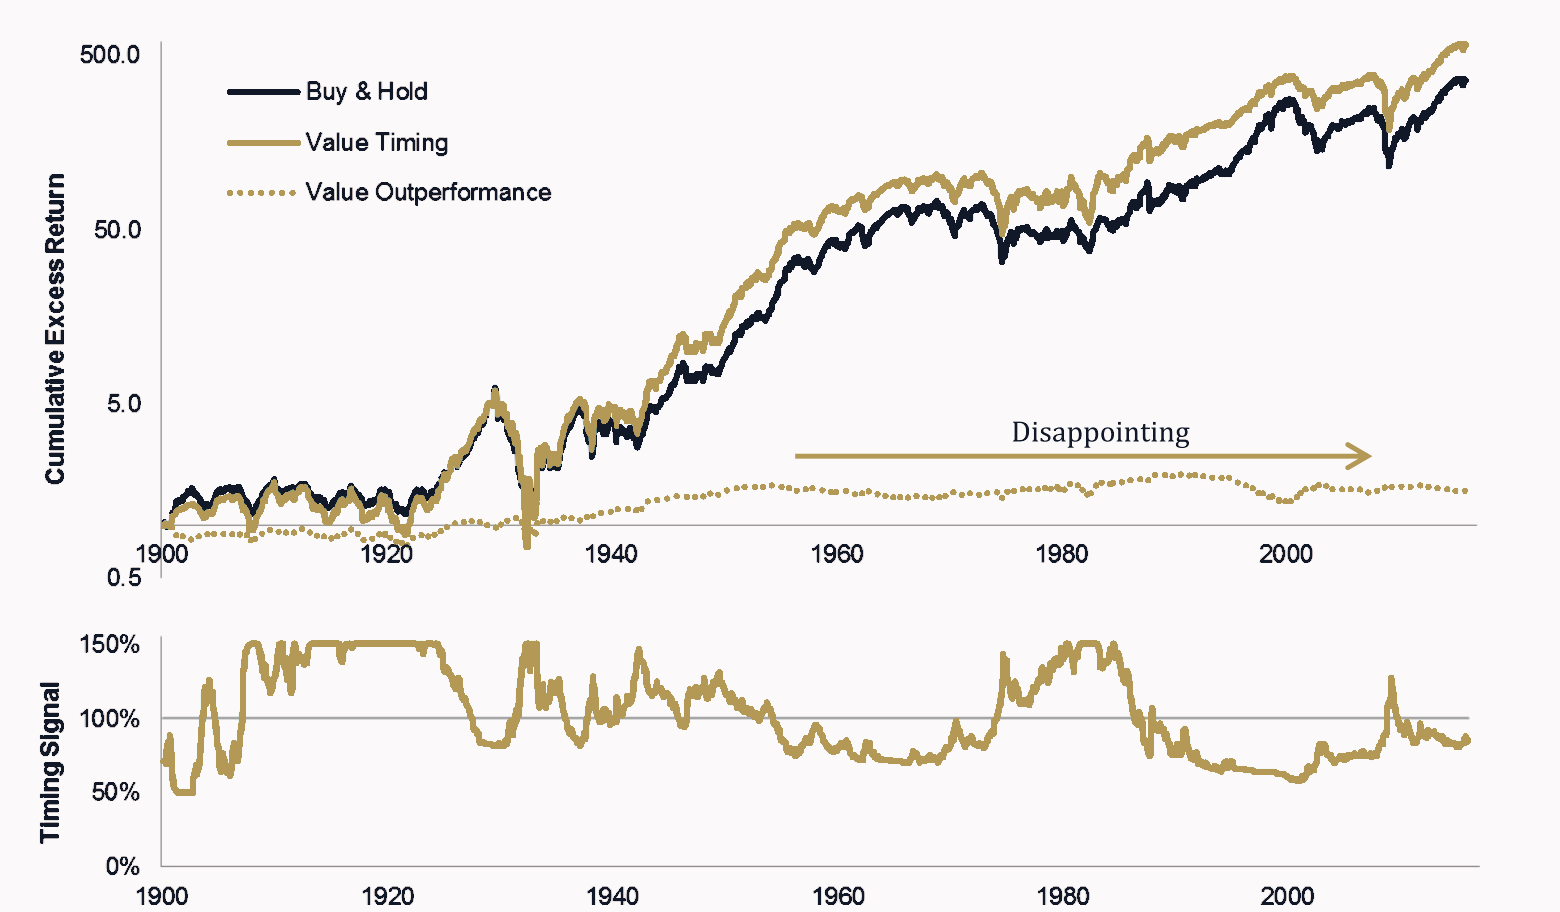
Die obere Hälfte der Studiengrafik vergleicht die kumulierten Überschussrenditen gegenüber Cash. Die gestrichelte Linie zeigt den relativen Vorsprung der Timingstrategie. Darunter siehst Du, wie stark die Aktienquote angepasst wurde: zwischen 50 und 150 Prozent. Über den gesamten Zeitraum liegt Value Timing zwar vorn; in der zweiten Hälfte entsteht daraus aber kein überzeugender zusätzlicher Vorteil. Die höhere Schwankung erklärt, weshalb die bessere absolute Rendite nicht zu einem besseren risikobereinigten Ergebnis führte. [1]
Was seit Anfang 2022 tatsächlich passiert ist
Ein konkreter Zeitraum macht die Schwierigkeit des Einstiegs greifbar: Vom ersten Handelstag 2022, dem 3. Januar, bis zum 29. Mai 2026 stieg der S&P-500-Kursindex von 4.796,56 auf 7.580,06 Punkte. Das entspricht einem Kursplus von rund 58,0 Prozent in US-Dollar, ohne Dividenden. Dazwischen lag sein Schlusskurs am 12. Oktober 2022 rund 25,4 Prozent unter dem Startwert. [7]

Der Verlauf zeigt die Herausforderung des Einstiegs: Wer Anfang 2022 investierte, musste zunächst Verluste aushalten. Wer auf unmissverständliche Entwarnung wartete, brauchte trotzdem eine Regel für seinen späteren Einstieg.
Warum höhere Bewertungen trotzdem plausibel erscheinen können
Es gibt verschiedene Erklärungen dafür, weshalb Anleger höhere Bewertungen akzeptieren. Eine davon ist die Erwartung, dass die US-Notenbank in schweren Krisen ihre Geldpolitik lockert. Diese als „Fed Put“ bekannte Vorstellung kann beeinflussen, wie Marktteilnehmer Risiken einschätzen. Eine Zusage, Aktienkurse abzusichern oder Verluste zu verhindern, ist sie jedoch nicht. [4]
Auch Veränderungen der Altersvorsorge können eine Rolle in dieser Diskussion spielen. Die OECD beschreibt in mehreren Ländern eine Verschiebung von leistungsorientierten zu beitragsorientierten Systemen. Dabei kann sich die Verteilung von Risiken zwischen Arbeitgebern und Beschäftigten verändern. Für die deutsche betriebliche Altersvorsorge gilt das wegen ihrer unterschiedlichen Zusageformen nicht pauschal. Ob solche Veränderungen höhere Aktienbewertungen rechtfertigen, bleibt eine Hypothese. [5, 6]
Ähnlich offen ist die Frage, ob KI die hohen Erwartungen langfristig in entsprechende Gewinne übersetzt. Du kannst diese Entwicklungen aufmerksam verfolgen. Deinen Ruhestand auf eine einzige Erklärung für künftige Börsenkurse auszurichten, würde Deinen Plan allerdings stark von genau dieser Erwartung abhängig machen.
Welchen Teil Deines Vermögens brauchst Du wann?
Angenommen, Du bist 55 Jahre alt, möchtest mit 65 aufhören zu arbeiten und hast 150.000 Euro zusätzliches Vermögen.
Vielleicht brauchst Du einen Teil des Geldes schon vor dem Ruhestand für eine größere Ausgabe. Ein anderer Teil soll später die Lücke zwischen Rente und Lebenshaltung schließen. Wieder anderes Kapital wird möglicherweise erst nach vielen Jahren benötigt. Obwohl alles heute auf demselben Konto liegt, haben diese Beträge unterschiedliche Aufgaben.
Wenn Deine laufenden Renteneinnahmen die grundlegenden Ausgaben weitgehend decken, hast Du bei der Anlage andere Möglichkeiten, als wenn Du von Beginn an regelmäßig größere Beträge aus dem Depot entnehmen musst. Deshalb gehört die Frage nach dem Einstieg in eine Planung, die Einnahmen, Ausgaben und Vermögen zusammen betrachtet.
Was ein Kursrückgang für Dich in Euro bedeutet
Ein Verlust von 30 Prozent klingt abstrakt. Sind im Beispiel 90.000 Euro in Aktien angelegt, bedeutet dieser Rückgang einen Verlust von 27.000 Euro. Der Aktienanteil wäre anschließend noch 63.000 Euro wert.
Könntest Du diesen Rückgang aushalten, ohne Geld für eine anstehende Ausgabe verkaufen zu müssen? Und würdest Du an Deiner Aufteilung festhalten? Wenn Dich schon die Vorstellung zu einem sofortigen Verkauf drängt, solltest Du die geplante Aktienquote noch einmal prüfen. Ein langer Anlagehorizont hilft Dir wenig, wenn Du den Plan bei der ersten schweren Krise aufgibst.
Mehr zur Verbindung von Geldbedarf und Liquidität findest Du im Beitrag Wie viel Cash im Ruhestand?.
Erst die Vermögensaufteilung, dann die ETF-Auswahl
Sobald klar ist, welche Aufgaben Dein Kapital erfüllen soll, kannst Du es auf die passenden Anlageklassen verteilen. Bei Aktien hilft eine breite Streuung über Unternehmen, Branchen und Regionen, einzelne Risiken zu verteilen. Sie verhindert jedoch keine Verluste des gesamten Marktes. Auch bei einem ETF mit vielen Aktien lohnt sich deshalb ein Blick auf die tatsächlichen Länder- und Branchengewichte. [3]
Für den weniger schwankungsanfälligen Teil kommt es ebenfalls auf das konkrete Produkt an. Anleihen können Zins-, Bonitäts- und Inflationsrisiken haben. Wie stark diese ins Gewicht fallen, hängt unter anderem von Laufzeit und Emittent ab. Ein Anleihenfonds erfüllt deshalb nicht automatisch dieselbe Aufgabe wie Geld für eine bald fällige Rechnung auf dem Konto. [3]
Die Produktauswahl folgt aus diesen Überlegungen. Den Zusammenhang vertieft unser Artikel Den richtigen ETF finden: Warum der ETF egal ist – und worauf es wirklich ankommt.
Sofort investieren oder den Einstieg verteilen?
Wenn Deine Zielaufteilung feststeht, bleibt die praktische Frage: Kaufst Du den vorgesehenen Aktienanteil auf einmal oder in mehreren Schritten?
Vanguard verglich 2023 die sofortige Anlage eines verfügbaren Betrags mit einem gestaffelten Einstieg. In den untersuchten historischen und simulierten Fällen war die sofortige Anlage häufig im Vorteil. Für Menschen, denen mögliche Verluste besonders schwerfallen, kann die Staffelung dennoch eine Alternative zum dauerhaften Abwarten sein. [2]
Du könntest den geplanten Betrag beispielsweise über sechs Monate verteilen. Termine und Beträge legst Du vorher fest, damit nicht jede schlechte Nachricht den nächsten Kauf verhindert. Sobald der Betrag vollständig investiert ist, trägst Du das Risiko Deiner gewählten Aufteilung.
Wie belastbar ist Dein Ruhestandsplan?
Vor dem Einstieg lohnt es sich, verschiedene Verläufe durchzurechnen. Für ein nominales Rechenszenario könntest Du etwa fünf oder sieben Prozent Jahresrendite vor Kosten und Steuern ansetzen. Prüfe daneben deutlich schwächere Verläufe und einen frühen Kursrückgang.
Beziehe Kosten, Steuern und Inflation ein, damit aus einem hohen Depotwert auf dem Papier nicht versehentlich ein zu optimistisches Bild Deines späteren Lebensstandards entsteht. Frage außerdem, was höhere Ausgaben oder eine längere Ruhestandsphase verändern würden. [3]
Mit Nuvest kannst Du Deine Ruhestandsplanung angehen. Entscheidend bei jeder Rechnung ist, die Ergebnisse zusammen mit den Annahmen zu betrachten: Ein Plan, der nur bei günstigen Renditen funktioniert, braucht eine andere Bewertung als einer, der auch mit weniger Wachstum tragfähig erscheint.
Fazit: Dein Einstieg beginnt mit Deinem Geldbedarf
Die Frage „Soll ich jetzt noch investieren?“ lässt sich besser beantworten, wenn Du weißt, wofür Dein Geld vorgesehen ist. Daraus ergeben sich die Vermögensaufteilung und ein Einstieg, den Du auch bei unangenehmen Nachrichten umsetzen kannst.
Halte Deinen Geldbedarf, die Zielaufteilung und die Einstiegstermine schriftlich fest. So kannst Du spätere Änderungen an Deiner Lebenssituation prüfen, ohne bei jeder Börsenbewegung von vorne zu beginnen. Die Unsicherheit über die Märkte bleibt. Du hast dann aber eine Grundlage für Entscheidungen, die zu Deinem Ruhestand passen.
Quellen
-
Asness, Ilmanen und Maloney: Market Timing: Sin a Little, 2017. Studiengrafik: Chart 3, gedruckte Seite 27 (PDF-Seite 5), Untersuchungszeitraum 1900–2015; logarithmische Achse, Überschussrenditen gegenüber Cash vor Kosten. Originalgrafik ausgeschnitten und ausschließlich farblich an Nuvest angepasst.
-
Vanguard Research: Cost averaging: Invest now or temporarily hold your cash?, 2023.
-
Europäische Aufsichtsbehörden: Inflation und steigende Zinsen, 2023.
-
Richmond Fed: The Fed, the Stock Market, and the Greenspan Put, 2023.
-
§ 1 Betriebsrentengesetz: Zusageformen und Einstandspflicht.
-
S&P-500-Tageskurse: Yahoo Finance, Symbol ^GSPC, Abruf 19.10.2026. Kursindex in USD, ohne Dividenden; dargestellt sind ausschließlich Tage bis zum 29.05.2026.
-
Robert Shiller: historische CAPE-Monatsdaten, Spalte CAPE, Monatsdaten bis April 2026 aus der unveränderten archivierten Datenversion vom 05.10.2026.