In Kürze
- Mit einer Sonderzahlung kannst Du dauerhafte Rentenabschläge ausgleichen und Dir zusätzliche monatliche Einnahmen sichern.
- Der Steuervorteil kann viel ausmachen, kommt aber erst später auf Deinem Konto an und hängt vom nutzbaren Sonderausgabenabzug ab.
- Entscheidend ist für mich, wie gut die zusätzliche Rente und das verbleibende Depot zusammen Deinen Ruhestand tragen.
Du möchtest früher in Rente gehen, aber die lebenslangen Abschläge gefallen Dir nicht? Eine Sonderzahlung in die gesetzliche Rentenversicherung kann Deine spätere Rente erhöhen. Du tauschst dafür heute verfügbares Kapital gegen zusätzliche monatliche Einnahmen. Ob sich das für Dich lohnt, hängt nicht nur von der Steuerersparnis ab. Entscheidend ist auch, wie viel Geld anschließend für Deine übrige Ruhestandsplanung verfügbar bleibt.
Ich möchte Dir zeigen, wie eine solche Zahlung funktioniert und worauf ich bei der Entscheidung besonders achten würde. Dafür begleiten wir Martin und Martina, die bereits 100.000 Euro im Depot haben und nun überlegen, was sie mit Martins Abfindung von 100.000 Euro brutto machen sollen.
Wofür zahlst Du zusätzlich in die Rentenversicherung ein?
Wenn Du eine Altersrente vorzeitig beanspruchst, kann sie dauerhaft gekürzt werden. Bei Martin, Jahrgang 1963, liegt die Regelaltersgrenze bei 66 Jahren und zehn Monaten. Beginnt seine Rente mit 63, sind das 46 Monate vorzeitig und 13,8% dauerhafter Abschlag. Das zeigt die Altersgrenzentabelle der DRV. Für die Jahrgänge ab 1964 wären es bei einem Beginn mit 63 dagegen 14,4%, weil ihre Regelaltersgrenze bei 67 liegt. Voraussetzung ist jeweils ein Anspruch auf diese vorzeitige Altersrente.
Eine Ausgleichszahlung nach §187a SGB VI kann die daraus entstehende Rentenminderung ganz oder teilweise ausgleichen. Sie ersetzt keine fehlenden Versicherungsjahre. Der Vergleich lautet hier deshalb: gleicher Rentenbeginn mit 63, aber unterschiedlich hohe Renten – ohne zusätzliche Arbeitsjahre bis zur Regelaltersgrenze.
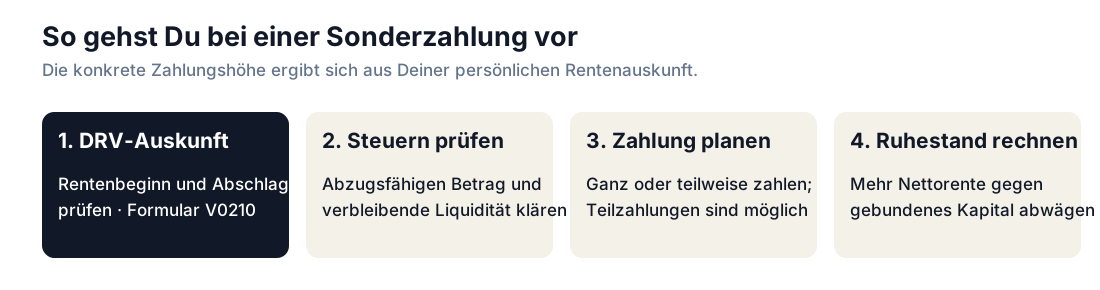
Wie viel Du einzahlen darfst, erfährst Du aus Deiner persönlichen Auskunft der Deutschen Rentenversicherung, und Du kannst Dich anschließend auch für eine Teilzahlung entscheiden, wenn Du nicht die gesamte Summe langfristig binden möchtest. Die Auskunft kannst Du bei berechtigtem Interesse ab 50 anfordern. Nutze dafür das Formular V0210 der DRV. Die rechtlichen Grenzen regelt §187a SGB VI.
Wie viel zusätzliche Rente bringt die Nettoabfindung?
Unser Beispiel erwartet mit 63 bereits eine Bruttorente von 2.500 Euro, einschließlich des angenommenen Abschlags von 13,8%. Aus der Abfindung von 100.000 Euro brutto werden im unten erläuterten Steuerabzug zunächst 63.506 Euro ausgezahlt. Nur diesen Nettobetrag investieren wir in die Rentenversicherung; das bestehende Depot bleibt bei 100.000 Euro.
Nach dem Beitragsfaktor 2026 und dem Rentenwert ab Juli ergeben 63.506 Euro Ausgleichszahlung rund 241 Euro zusätzliche Bruttorente monatlich. Die Bruttorente steigt damit auf rund 2.741 Euro. Die Rechnung lautet: 63.506 Euro geteilt durch 9.661,584, multipliziert mit 0,862 und 42,52 Euro. Die Rechenwerte stammen aus den DRV-Beitragsfaktoren und der Rentenwertbestimmungsverordnung 2026. Die Rentenauskunft würde in dieser Rechnung einen maximalen Ausgleich von rund 105.502 Euro ergeben, sodass die Einzahlung der Nettoabfindung innerhalb dieses Rahmens liegt.
Nach angenommenen Kranken- und Pflegebeiträgen sowie zusätzlichen Steuern bleiben rund 177 Euro mehr netto im Monat. Verwendet werden 8,75% Krankenversicherung, 3,6% Pflegeversicherung und 20% Grenzsteuer auf den zusätzlichen steuerpflichtigen Rentenbetrag nach Beitragsabzug. Für einen Rentenbeginn 2026 beträgt der Besteuerungsanteil 84%.
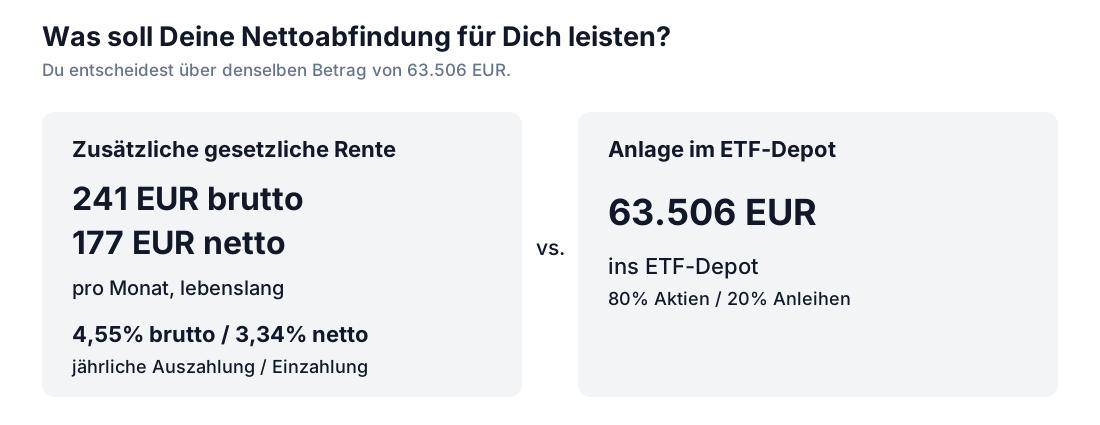
Bezogen auf die Einzahlung von 63.506 Euro entspricht das einer jährlichen Auszahlungsquote von 4,55% brutto beziehungsweise 3,34% netto. Wie sich die Einzahlung unter Berücksichtigung aller Zahlungstermine tatsächlich pro Jahr verzinst, schauen wir uns im nächsten Abschnitt an.
Welche Rendite hat die Einzahlung in die Gesetzliche Rentenversicherung?
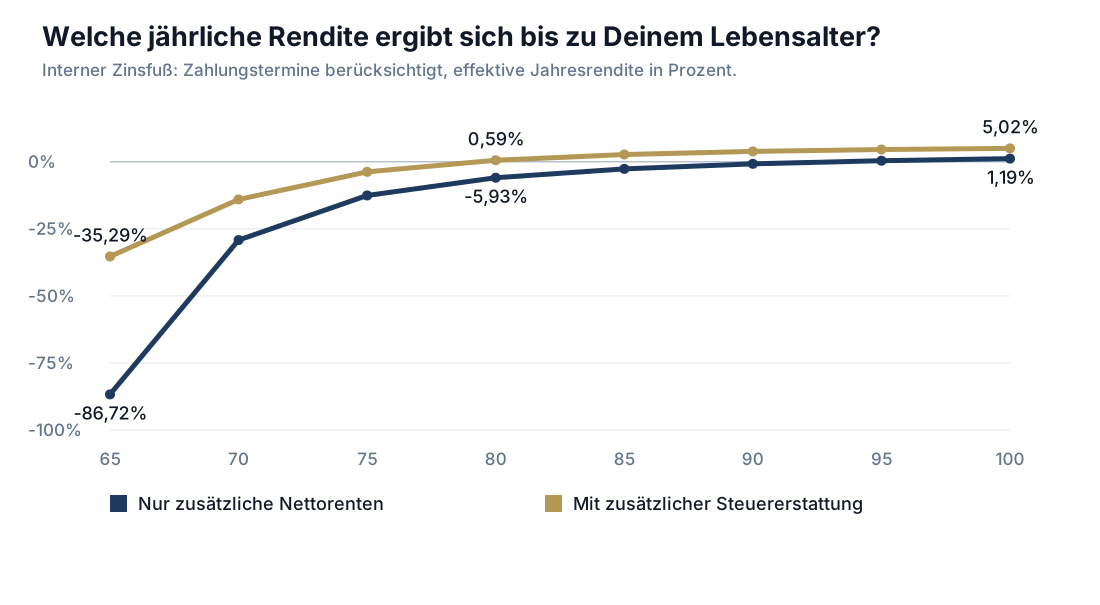
Die zusätzliche Bruttorente entspricht anfänglich etwa 4,6% der Einzahlung pro Jahr. Mich interessiert aber nicht nur, welcher Anteil jedes Jahr zurückfließt, sondern auch, wie sich die Einzahlung über die gesamte Bezugsdauer verzinst. Dafür berechne ich den internen Zinsfuß, der die anfängliche Zahlung und alle späteren Rückflüsse mit ihren jeweiligen Zeitpunkten zusammenführt.
Er berücksichtigt, wann Du Geld einzahlst und wann die Rückflüsse eintreffen. Martin zahlt mit 63 einmalig 63.506 Euro. Danach erhält er monatlich am Monatsende 176,64 Euro zusätzliche Nettorente. Für jedes Lebensalter rechnen wir die bis dahin erhaltenen Zahlungen zusammen mit ihren jeweiligen Zahlungsterminen durch. Der monatliche Zinsfuß wird als effektive Jahresrendite ausgewiesen: (1 + Monatszins) hoch 12 − 1.
| Lebensalter | Jährliche Rendite nur Nettorenten | Jährliche Rendite mit zusätzlicher Erstattung |
|---|---|---|
| 65 | -86,72% p.a. | -35,29% p.a. |
| 70 | -29,18% p.a. | -14,02% p.a. |
| 75 | -12,54% p.a. | -3,74% p.a. |
| 80 | -5,93% p.a. | 0,59% p.a. |
| 85 | -2,63% p.a. | 2,72% p.a. |
| 90 | -0,75% p.a. | 3,89% p.a. |
| 95 | 0,42% p.a. | 4,59% p.a. |
| 100 | 1,19% p.a. | 5,02% p.a. |
Die zweite Linie bezieht den zusätzlichen Steuervorteil von 29.474 Euro ein. Er fließt als eigene Zahlung nach 18 Monaten zu; das ist unser angenommener Abrechnungszeitpunkt Januar 2028. Für diese Zinsrechnung bleibt die Nettorente nominal konstant. Damit sehen wir den Effekt der Bezugsdauer und des steuerlichen Rückflusses, ohne eine Rentensteigerung vorzugeben. Mögliche Hinterbliebenenleistungen sind ein eigener Zahlungsstrom.
Ein negativer Zinsfuß bei frühem Tod bedeutet, dass die zusätzlichen Nettorenten und gegebenenfalls die zusätzliche Erstattung die ursprüngliche Einzahlung bis dahin nicht ausgleichen. Mit längerer Bezugsdauer steigt die persönliche Rendite.
Martin und Martina stehen vor dieser Entscheidung
Martin und Martina werden gemeinsam zur Einkommensteuer veranlagt. Martin beendet seine Arbeit und beginnt mit 63 seine vorzeitige Altersrente. Martin ist im Juli 1963 geboren und beginnt seine Rente im August 2026; seine Regelaltersgrenze liegt bei 66 Jahren und zehn Monaten. Die Sonderzahlung würde er kurz vor dem Rentenbeginn leisten, während Martina bereits Rente erhält; die erforderlichen Versicherungszeiten für seinen vorzeitigen Beginn hat Martin erfüllt.
Die Zahlen zu Martin und Martina findest Du gesammelt in der Übersicht am Ende des Artikels.
Martin und Martina möchten gemeinsam 4.200 Euro im Monat zur Verfügung haben, von denen ihre bisherigen Nettorenten bereits 3.500 Euro decken. Es fehlen also 700 Euro. Ich würde zuerst auf diese Lücke schauen, denn an ihr zeigt sich, welche Aufgabe die Abfindung im Ruhestand übernehmen soll. In Nuvest kannst Du Dir dafür eine konkrete Vermögensstruktur erstellen lassen und prüfen, welches Geld laufende Ausgaben decken soll und welcher Teil für größere Vorhaben verfügbar bleiben muss.
Wie viel von der Bruttoabfindung steht tatsächlich zur Verfügung?
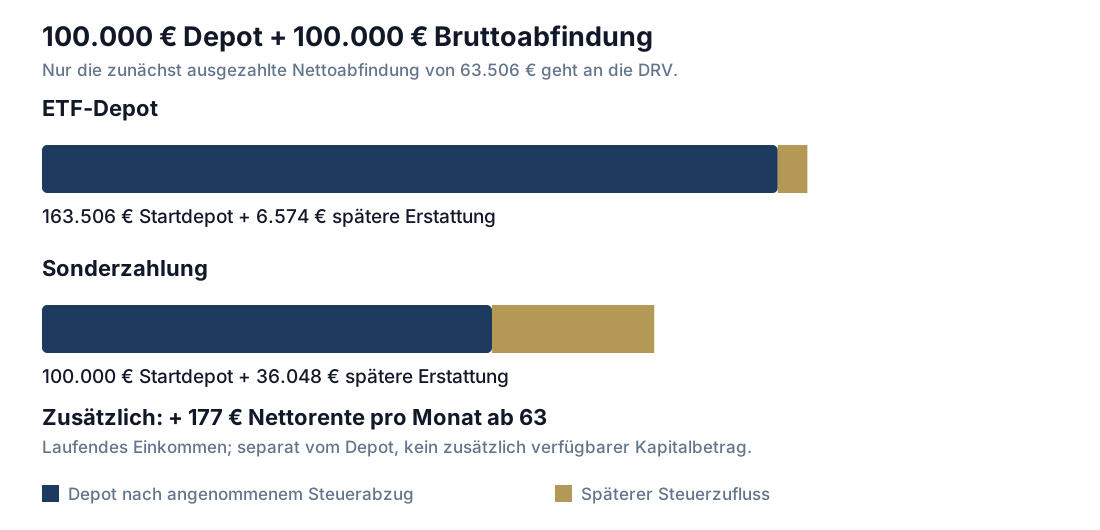
Bei der Auszahlung der Abfindung rechnen wir zunächst mit einem zusätzlichen Steuerabzug von 36.494 Euro. Damit bleiben 63.506 Euro aus der Abfindung. Zusammen mit dem bestehenden Depot sind 163.506 Euro verfügbar.
Ohne Sonderzahlung beträgt die endgültige gemeinsame Einkommensteuer in der Rechnung mit Fünftelregelung 38.354 Euro. Mit dem zusätzlichen Sonderausgabenabzug sind es 8.880 Euro. Daraus ergibt sich ein zusätzlicher Vorteil von 29.474 Euro. Der verwendete Einkommensteuertarif und die Fünftelregelung sind in den Rechennotizen dokumentiert.
| Geldfluss | ETF-Depot | Sonderzahlung |
|---|---|---|
| Verfügbar nach angenommenem anfänglichem Steuerabzug | 163.506 Euro | 163.506 Euro |
| Davon an die Rentenversicherung | 0 Euro | 63.506 Euro |
| Depot unmittelbar nach der Entscheidung | 163.506 Euro | 100.000 Euro |
| Spätere gesamte Steuererstattung in der Rechnung | 6.574 Euro | 36.048 Euro |
| Zusätzliche gesetzliche Bruttorente durch Sonderzahlung, monatlich | 0 Euro | rund 241 Euro |
| Zusätzliche gesetzliche Nettorente durch Sonderzahlung, monatlich | 0 Euro | rund 177 Euro |
| Gemeinsame laufende Nettorenten, monatlich | 3.500 Euro | rund 3.677 Euro |
| Monatlicher Nettoentnahmebedarf | 700 Euro | rund 523 Euro |
Martin zahlt ausschließlich die zunächst ausgezahlten 63.506 Euro ein. Er muss dafür nichts aus seinem bisherigen Depot entnehmen. Die spätere Steuererstattung wird in der Rechnung dem Depot zugeführt und nicht nochmals in die Rentenversicherung eingezahlt. Beide Varianten erhalten eine Erstattung; nur deren Unterschied von 29.474 Euro ist der zusätzliche Vorteil der Sonderzahlung. Die Nettoabfindung bei Auszahlung ist deshalb von ihrem endgültigen Betrag nach Steuerabrechnung zu unterscheiden.
Was zeigt der Vergleich mit dem ETF-Depot?
Ich habe beide Varianten mit der Nuvest-Engine über dieselben 409 vollständigen historischen Monatsstarts gerechnet. Die verfügbaren Renditedaten reichen von August 1954 bis August 2025. Für 37 Jahre von Alter 63 bis 100 sind vollständige Starts von August 1954 bis August 1988 möglich. Der Lebensstandard ist in beiden Varianten gleich, das Depot wird monatlich auf 80/20 zurückgeführt.
Ich verwende eine inflationsangepasste statische Entnahme: Zum Start beträgt der monatliche Nettoentnahmebedarf 700 Euro im ETF-Szenario und rund 523 Euro mit Sonderzahlung. Der jeweilige Ausgangsbetrag wird jährlich anhand der historischen Inflation angepasst und innerhalb des Jahres konstant gehalten. Die Entnahme wird weder als Prozentsatz des aktuellen Depotstands neu berechnet noch nach guten oder schlechten Börsenjahren erhöht oder gekürzt. Die vereinfachte Entnahmesteuer wird zusätzlich aufgeschlagen.
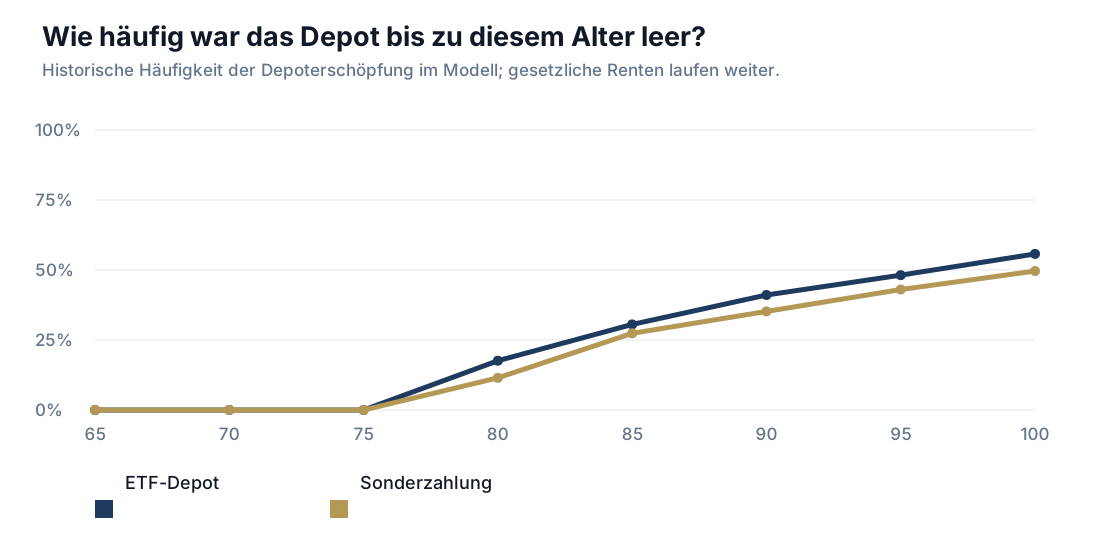
Die folgende Grafik zeigt, wie häufig das Depot bis zum jeweiligen Alter erschöpft war. Das bedeutet: Die laufenden Renten fließen weiter, aber die verbleibende Ausgabenlücke lässt sich nicht mehr aus dem Depot schließen.
| Alter | Depot leer: ETF | Depot leer: Sonderzahlung | Mehr Depot: ETF | Mehr Depot: Sonderzahlung | Beide leer |
|---|---|---|---|---|---|
| 65 | 0,0% | 0,0% | 100,0% | 0,0% | 0,0% |
| 70 | 0,0% | 0,0% | 99,0% | 1,0% | 0,0% |
| 75 | 0,0% | 0,0% | 87,8% | 12,2% | 0,0% |
| 80 | 17,6% | 11,5% | 72,4% | 16,1% | 11,5% |
| 85 | 30,6% | 27,4% | 59,2% | 13,4% | 27,4% |
| 90 | 41,1% | 35,2% | 43,8% | 21,0% | 35,2% |
| 95 | 48,2% | 43,0% | 38,4% | 18,6% | 43,0% |
| 100 | 55,7% | 49,6% | 32,0% | 18,3% | 49,6% |
Mit dem geringeren Entnahmebedarf liegt die Sonderzahlung bei der Depoterschöpfung etwas günstiger: Bis 85 waren 30,6% der ETF-Depots leer, gegenüber 27,4% bei der Sonderzahlung. Bis 95 waren es 48,2% beziehungsweise 43,0%. Der zusätzliche Rentenstrom entlastet das verbleibende Depot hier ausreichend, um in einem Teil der schwierigen Marktverläufe länger durchzuhalten.
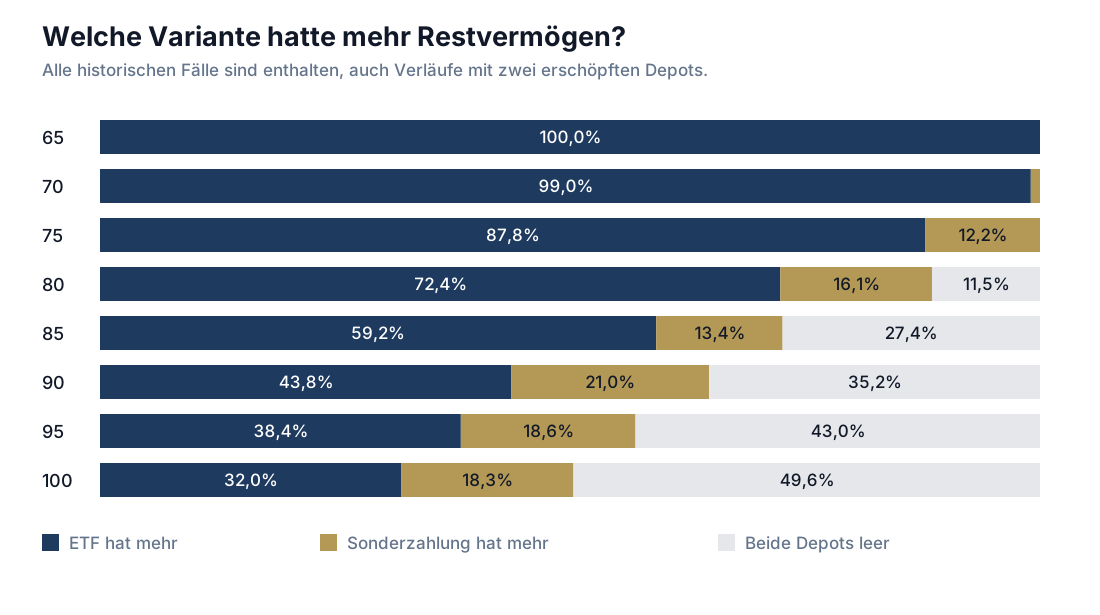
Das bedeutet aber nicht automatisch, dass am Ende mehr Vermögen übrig bleibt. Mit 95 hatte die ETF-Variante in 38,4% der Verläufe mehr Restdepot, die Sonderzahlung in 18,6%; in 43,0% waren beide Depots leer. Genau deshalb schaue ich auf beide Fragen: Wie oft reicht das Geld für die geplanten Ausgaben, und wie viel bleibt anschließend noch verfügbar?
Was spricht für die Sonderzahlung – und was dagegen?
| Aspekt | Was für die Sonderzahlung spricht | Was dagegen spricht / für das Depot spricht |
|---|---|---|
| Laufendes Einkommen | Rund 177 Euro zusätzliche Nettorente monatlich, auch nach Depoterschöpfung | Sie deckt nur einen Teil der bisherigen Entnahmelücke |
| Steuern | Im Modell 29.474 Euro zusätzlicher Steuervorteil | Begrenzter Sonderausgabenabzug; Erstattung erst später und stark vom Steuerfall abhängig |
| Liquidität | Der regelmäßige Entnahmebedarf sinkt | 63.506 Euro sind dauerhaft gebunden; das Depot bleibt für größere Ausgaben flexibler |
| Lebensdauer | Lange Bezugsdauer verbessert den persönlichen internen Zinsfuß | Bei kurzer Bezugsdauer ist die jährliche Rendite negativ |
| Historischer Vergleich | Bei 700 Euro anfänglicher Entnahmelücke war das Depot mit Sonderzahlung seltener erschöpft | Das ETF-Depot hinterließ in mehr Verläufen ein höheres Restvermögen |
| Vererbung | Gesetzliche Hinterbliebenenleistungen können bestehen | Kein frei vererbbares Guthaben aus der Sonderzahlung; Restdepot ist grundsätzlich Teil des Nachlasses |
Für Martin und Martina zeigt sich für mich ein nachvollziehbarer Tausch: Das reine ETF-Depot hinterlässt in mehr historischen Verläufen ein höheres Restvermögen, bringt aber auch eine höhere Pleitewahrscheinlichkeit des Depots mit sich. Das passt zum unterschiedlichen Risikoprofil, denn bei der reinen 80/20-Anlage hängt ein größerer Teil ihrer Versorgung von den Kapitalmärkten ab, während die Kombination aus Restdepot und zusätzlicher gesetzlicher Rente einen Teil der benötigten Auszahlungen auf einen lebenslangen Rentenstrom verlagert. Die Einzahlung glättet damit das Auszahlungsprofil und macht in diesem Fall durchaus Sinn, wenn ihnen verlässlichere laufende Einnahmen wichtiger sind als möglichst viel frei verfügbares Restvermögen.
Dabei würde ich die Entscheidung nicht auf genau diese beiden Möglichkeiten verengen, denn Martin und Martina hätten auch im Depot selbst Einfluss darauf, wie viel Risiko sie bei der Auszahlung eingehen. Eine andere Aufteilung als 80% Aktien und 20% Anleihen würde das Verhältnis zwischen Renditechancen, Schwankungen und Depoterschöpfung verändern und wäre eine weitere Alternative, die ich mit ihnen vergleichen würde. Die Sonderzahlung ist damit ein sinnvoller Weg, ihre Versorgung zu stabilisieren; wie gut er für sie passt, hängt auch davon ab, welches Risikoprofil sie für die reine Depotlösung wählen würden.
So gehst Du bei Deiner eigenen Entscheidung vor
Lass Dir zunächst von der DRV den zulässigen Ausgleich und die zusätzliche Bruttorente nennen. Prüfe anschließend den voraussichtlichen Nettobetrag und den tatsächlich nutzbaren Sonderausgabenabzug. Lege fest, welche Liquidität Du bis zur Steuererstattung und für größere Ausgaben behalten möchtest.
In Nuvest kannst Du dann zwei Planungen mit denselben Ausgaben vergleichen: mehr Depotvermögen oder weniger Depotvermögen mit höherer laufender Rente und einem späteren Cash-Event für die Erstattung. Die historische Analyse hilft Dir, Entnahmelücke und Kapitalreserve gemeinsam zu betrachten. Die steuerliche Behandlung Deiner Abfindung braucht eine gesonderte Berechnung.
Eine Einzahlung ist vor allem dann sinnvoll zu prüfen, wenn sie Deine laufende Versorgung verbessert und anschließend genügend bewegliches Kapital übrig bleibt. Genau diese zweite Hälfte der Rechnung solltest Du ebenso ernst nehmen wie die zusätzliche Rente.
Deine Ruhestandsplanung in Nuvest prüfen
Martin und Martina: die Zahlen hinter dem Vergleich
| Merkmal | Annahme für die Rechnung |
|---|---|
| Bestehendes gemeinsames Depot | 100.000 Euro |
| Zusätzliche Abfindung an Martin | 100.000 Euro brutto |
| Martins Rente ohne Sonderzahlung | 2.500 Euro brutto, angenommen 2.000 Euro netto monatlich |
| Martinas bereits laufende Rente | angenommen 1.500 Euro netto monatlich |
| Gemeinsame laufende Ausgaben | 4.200 Euro monatlich |
| Anfangs aus dem Depot zu decken | 700 Euro netto monatlich |
| Depotstruktur beider Varianten | 80% Aktien, 20% Anleihen |
| Sonderzahlung in der Vergleichsvariante | nur 63.506 Euro Nettoabfindung, zusätzlich rund 177 Euro Nettorente monatlich |
| Gemeinsames zu versteuerndes Einkommen im Zahlungsjahr | 60.000 Euro vor Abfindung und zusätzlichem Sonderausgabenabzug |
| Bereits berücksichtigte Altersvorsorgebeiträge | 16.000 Euro einschließlich Arbeitgeberanteilen |
Für den historischen Vergleich werden Einnahmen und Ausgaben als kaufkraftstabil behandelt; die verbleibende Entnahmelücke steigt jährlich mit der historischen Inflation. Auf Depotentnahmen sind pauschal 5% Steuerabzug aufgeschlagen. Der anfängliche Steuerabzug auf die Abfindung folgt einer Tarifrechnung ohne Fünftelregelung; die Veranlagung berücksichtigt diese anschließend zusammen mit dem begrenzten Sonderausgabenabzug. Die gemeinsame Einkommensteuer vor Abfindung beträgt 8.434 Euro. Für die zeitliche Wirkung der Erstattung wird der Januar im zweiten Zwölfmonatsblock der Simulation verwendet. Im separaten Renditechart fließt die zusätzliche Erstattung nach 18 Monaten zu, und die zusätzliche Nettorente bleibt dort nominal konstant. Rechenstand: 2026.