
In Kürze
- Fallen die Kurse gleich zu Beginn des Ruhestands, muss das Ehepaar für seine inflationsbereinigte Auszahlung mehr Anteile verkaufen. Dadurch bleibt weniger Kapital investiert, das von einer späteren Erholung profitieren kann.
- Mit Vanguard Dynamic Spending richtet sich die Entnahme nach dem Depotwert. Jährliche Leitplanken begrenzen, wie stark die Auszahlung gegenüber dem inflationsbereinigten Vorjahresbetrag steigen oder sinken darf.
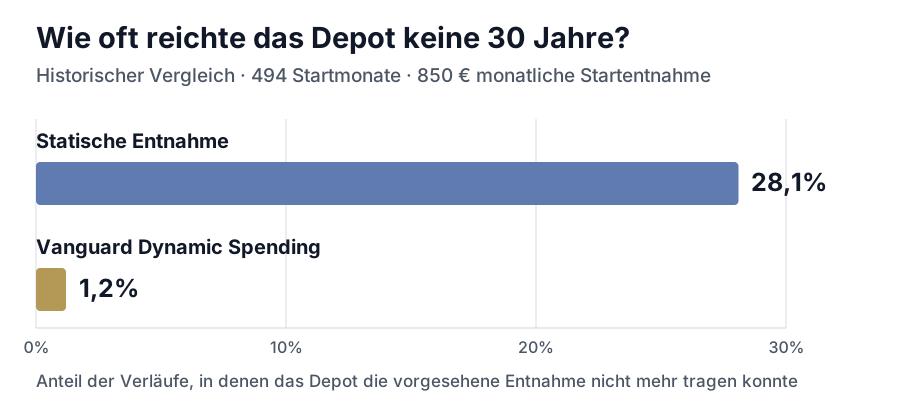
- Im historischen Vergleich sank die Pleitewahrscheinlichkeit für das Ehepaar von 28,1% auf 1,2%. Dafür musste es in schwachen Phasen mit weniger Geld auskommen. Der Median der niedrigsten realen Monatsentnahmen lag bei rund 683 Euro, gegenüber 850 Euro zum Start.
Ausgangslage
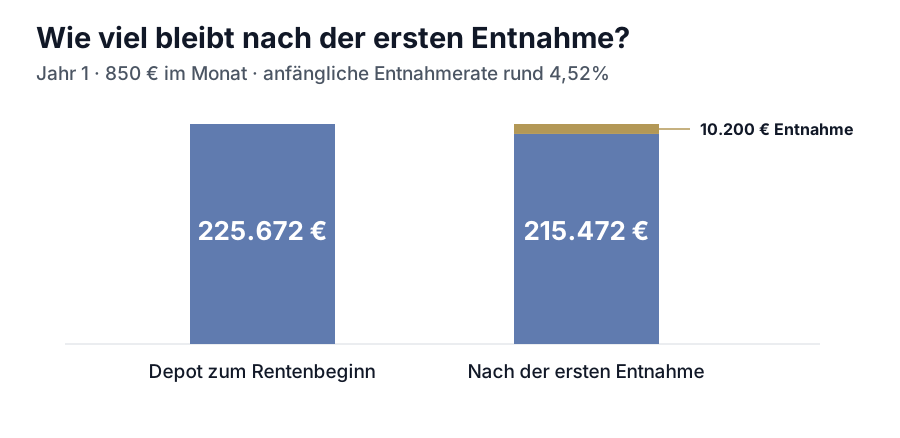
Als das Ehepaar in den Ruhestand geht, reichen seine regelmäßigen Einnahmen für einen großen Teil der Ausgaben. Was jeden Monat noch fehlt, sind 850 Euro, die sich die beiden aus ihrem Depot auszahlen möchten. Bei 225.672 Euro Startkapital entspricht das 10.200 Euro im ersten Jahr und damit einer anfänglichen Entnahmerate von rund 4,52%.
Für die Grafik fassen wir die zwölf Monatsbeträge zu einer Entnahme am Jahresanfang zusammen. Unmittelbar danach bleiben 215.472 Euro investiert. An diesem Betrag zeigen wir weiter unten, wie sich drei unterschiedliche Börsenjahre auf die nächste Entnahme auswirken.
Nachteile einer statischen Entnahme: Die Reihenfolge der Renditen
Wenn das Ehepaar seine Entnahmen allein an die Inflation anpasst, weiß es von Jahr zu Jahr recht gut, was es sich von der Auszahlung leisten kann. Steigen die Preise um 2%, werden im zweiten Jahr aus 10.200 Euro insgesamt 10.404 Euro, damit für die laufenden Ausgaben dieselbe Kaufkraft zur Verfügung steht.
Ein schwaches Börsenjahr macht dieselbe Auszahlung aber teurer für das Depot. Nach einem Verlust von 4% auf das verbleibende Vermögen stehen vor der zweiten Entnahme rund 206.853 Euro zur Verfügung. Die 10.404 Euro beanspruchen dann gut 5% des Depots, gegenüber 4,52% zum Start. Weil die Anteile nach dem Rückgang weniger wert sind, muss das Ehepaar für dieselbe Kaufkraft mehr davon verkaufen. Wenn sich die Kurse später erholen, profitieren nur noch die Anteile davon, die im Depot geblieben sind.
Besonders spürbar wird das, wenn mehrere schwache Jahre gleich nach dem Rentenbeginn aufeinanderfolgen. Das Ehepaar verkauft dann wiederholt Anteile zu niedrigen Kursen, obwohl das Depot noch viele Jahre Ausgaben mittragen soll. Treten dieselben Verluste erst spät auf, hat das Paar einen größeren Teil seiner geplanten Entnahmen bereits erhalten.
Die Lösung: Variable Entnahme
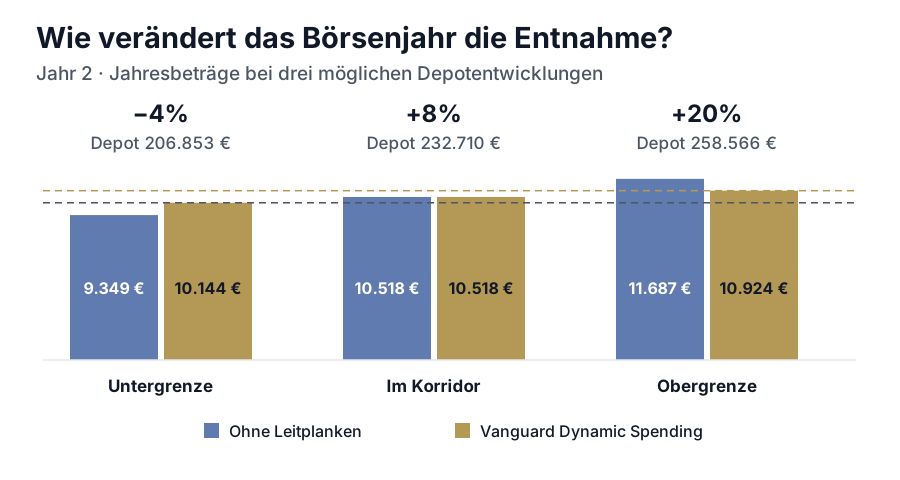
Das Ehepaar könnte die Auszahlung jedes Jahr als festen Prozentsatz des aktuellen Depotwerts berechnen. Dadurch sinkt sie bei Kursverlusten und steigt bei Gewinnen. In einem schwachen Jahr bleibt mehr Kapital investiert. Für den Haushalt kann der Rückgang allerdings spürbar sein. Nach dem Verlust von 4% läge der aus dem Depotwert abgeleitete Betrag bei rund 9.349 Euro im Jahr, also knapp 779 Euro im Monat.
Wie gut die beiden mit einer solchen Kürzung zurechtkommen, hängt davon ab, welche Rechnungen sie mit den 850 Euro bezahlen. Wer damit einen Teil der Miete deckt, hat weniger Spielraum als jemand, der davon eine größere Reise plant und diese verschieben kann. Mit Vanguard Dynamic Spending kann das Paar die Auszahlung an die Entwicklung des Depots anpassen und zugleich begrenzen, wie stark sie sich von einem Jahr zum nächsten verändert.
So funktioniert Vanguard Dynamic Spending
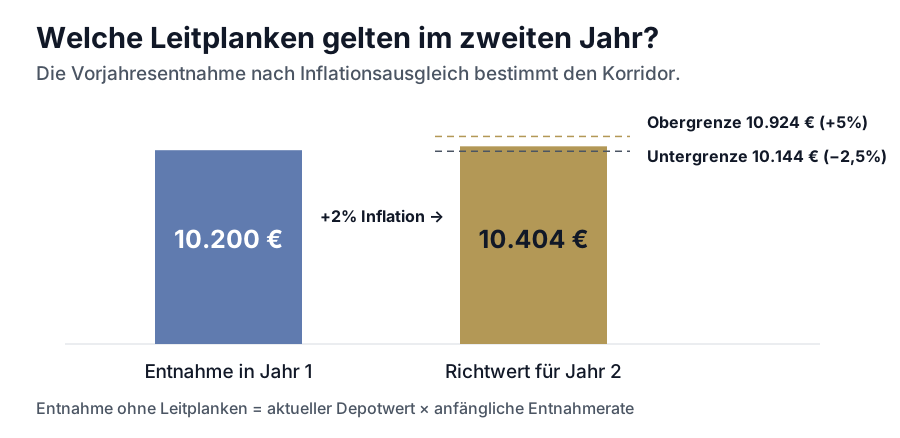
Wir berechnen zuerst, was die feste Anfangsquote auf den aktuellen Depotwert ergeben würde. Für die Rechnung verwenden wir die ungerundete Quote von 10.200 geteilt durch 225.672. Dann rechnen wir die tatsächliche Vorjahresentnahme auf das neue Preisniveau um. Bei 2% Inflation werden aus 10.200 Euro damit 10.404 Euro.
In unserem Beispiel kann die Auszahlung bis zu 2,5% unter oder bis zu 5% über diesem inflationsbereinigten Betrag liegen. Für Jahr zwei ergibt sich ein Korridor von rund 10.144 bis 10.924 Euro. Solange der Betrag, den die feste Quote auf den aktuellen Depotwert ergibt, innerhalb dieses Korridors liegt, kann das Ehepaar ihn direkt übernehmen. Fällt er unter die Untergrenze oder steigt er über die Obergrenze, zahlt das Paar stattdessen den Betrag an der jeweiligen Grenze aus. Vanguard, Principles for Retirement Income
| Rendite im ersten Jahr | Depot vor der zweiten Entnahme | Entnahme ohne Grenzen | Vanguard-Entnahme |
|---|---|---|---|
| −4% | 206.853 € | 9.349 € | 10.144 € |
| +8% | 232.710 € | 10.518 € | 10.518 € |
| +20% | 258.566 € | 11.687 € | 10.924 € |
Im schwachen Jahr stützt die Untergrenze das Haushaltsbudget. Das Ehepaar kann rund 845 Euro monatlich entnehmen und lässt gegenüber der statischen Entnahme rund 260 Euro zusätzlich im Depot. Nach einem sehr guten Jahr steigt seine Auszahlung auf rund 910 Euro monatlich. Die Obergrenze hält einen Teil des Kursgewinns für spätere Jahre im Depot.
Was sich für das Ehepaar im historischen Vergleich ändert
Wir haben beide Regeln mit 225.672 Euro Startvermögen und 850 Euro monatlicher Startentnahme verglichen. In beiden Varianten bleibt die Anlage gleich: ein ausgewogener Gleitpfad, der mit je 50% Aktien und Anleihen beginnt, mit Rebalancing. Über 494 historische Startmonate und jeweils 30 Jahre ergibt sich im Modell eine Pleitewahrscheinlichkeit von 28,1% bei der statischen Entnahme und 1,2% bei Vanguard Dynamic Spending. Als Pleite zählt hier, dass das Depot die nach der jeweiligen Regel vorgesehene Entnahme vor Ablauf der 30 Jahre nicht mehr tragen kann.
Für den Alltag des Ehepaars ist genauso wichtig, wie viel es in den schwächsten Monaten noch aus dem Depot bekommt. Wir haben deshalb für jeden dynamischen Verlauf den niedrigsten realen Monatsbetrag ermittelt. Der Median dieser Tiefpunkte lag bei rund 683 Euro, gemessen in der Kaufkraft des Startjahres. Das sind etwa 167 Euro weniger als die 850 Euro, mit denen das Paar begonnen hat. Weil sich die Untergrenze jedes Jahr an der zuletzt festgelegten Auszahlung orientiert, können sich mehrere kleine Kürzungen über die Jahre zu einer spürbaren Lücke addieren.
Fazit
Ob die dynamische Entnahme zum Ehepaar passt, hängt vor allem davon ab, wie viel von den 850 Euro jeden Monat fest verplant ist. Deckt die Rente bereits einen großen Teil der Grundausgaben, können die beiden in schwachen Jahren bei flexiblen Ausgaben zurückstecken und damit ihr Depot entlasten. Brauchen sie die vollen 850 Euro für laufende Rechnungen, gehört in den Plan auch eine Antwort darauf, wie sie eine Lücke über mehrere Jahre finanzieren könnten.
In Nuvest kannst Du eine statische und eine dynamische Entnahme mit demselben Depot vergleichen. Schau Dir dabei sowohl die finanzielle Reichweite als auch die niedrigsten realen Entnahmen an. Der Umschichtungsplan hilft Dir, Abweichungen von Deiner Zielaufteilung zu erkennen. Mit dem Steuerrechner kannst Du prüfen, wie viel von geplanten Verkäufen nach Steuern für Deine Ausgaben bleibt.
Häufige Fragen
Kann ich weiterhin monatlich entnehmen?
Ja. Du kannst die Höhe einmal im Jahr festlegen und in monatlichen Raten auszahlen. Die Jahresgrafiken fassen die Beträge zusammen, damit die Rechnung leichter nachvollziehbar ist.
Gilt die Untergrenze von 2,5% für den ganzen Ruhestand?
Sie gilt für eine jährliche Anpassung gegenüber der inflationsbereinigten Vorjahresentnahme. Drei Kürzungen um jeweils 2,5% senken die reale Auszahlung zusammengenommen um rund 7,3%.
Warum können 845 Euro im zweiten Jahr eine Kürzung sein, obwohl ich mit 850 Euro begonnen habe?
Bei 2% Inflation bräuchte das Paar im zweiten Jahr 867 Euro im Monat für dieselbe Kaufkraft. Die rund 845 Euro liegen 2,5% unter diesem inflationsbereinigten Richtwert.
Rechengrundlage und Quellen
Die Jahresgrafiken rechnen zur Veranschaulichung mit einer gebündelten Entnahme zu Jahresbeginn und 2% Inflation im zweiten Jahr. Der historische Vergleich verwendet monatliche Auszahlungen, historische Inflation und jährliche Leitplanken von −2,5% und +5%. Die Startmonate reichen von August 1954 bis September 1995. Individuelle Verkaufssteuern sind in diesem Vergleich nicht enthalten. Vanguard, Dynamic Spending